Les rendements souverains européens ont-ils atteint leur pic ?

Lettre hebdomadaire pour la France
Claudia Panseri, Chief Investment Officer, UBS WM France, UBS Europe SE, Succursale de France
Les obligations souveraines européennes ont été pénalisées par le regain des préoccupations liées à l’évolution des prix du pétrole et aux pressions inflationnistes associées au conflit au Moyen-Orient. Malgré la récente hausse des prix de l’énergie, les anticipations d’inflation demeurent nettement inférieures aux sommets atteints en mars et en avril. Si l’inflation globale de la zone euro a progressé davantage que prévu en septembre, l’inflation sous-jacente n’a que légèrement augmenté, passant de 2,4 % à 2,5 %, sans signe manifeste de transmission durable de ces tensions aux salaires. Cette évolution contraste avec celle des rendements des emprunts d’État de référence, désormais proches de la borne supérieure de leurs fourchettes observées depuis le début de l’année. Selon nous, ce mouvement traduit une appréciation excessivement restrictive, par les investisseurs, de la réaction probable des banques centrales à un choc inflationniste qui demeure essentiellement temporaire et lié à l’offre. Les marchés continuent ainsi d’anticiper une orientation monétaire plus restrictive que celle qui devrait finalement prévaloir, alors même que les pressions inflationnistes sous- jacentes restent modérées et pourraient poursuivre leur atténuation. Par ailleurs, les données récentes relatives au marché du travail ne font pas apparaître de vigueur significative.
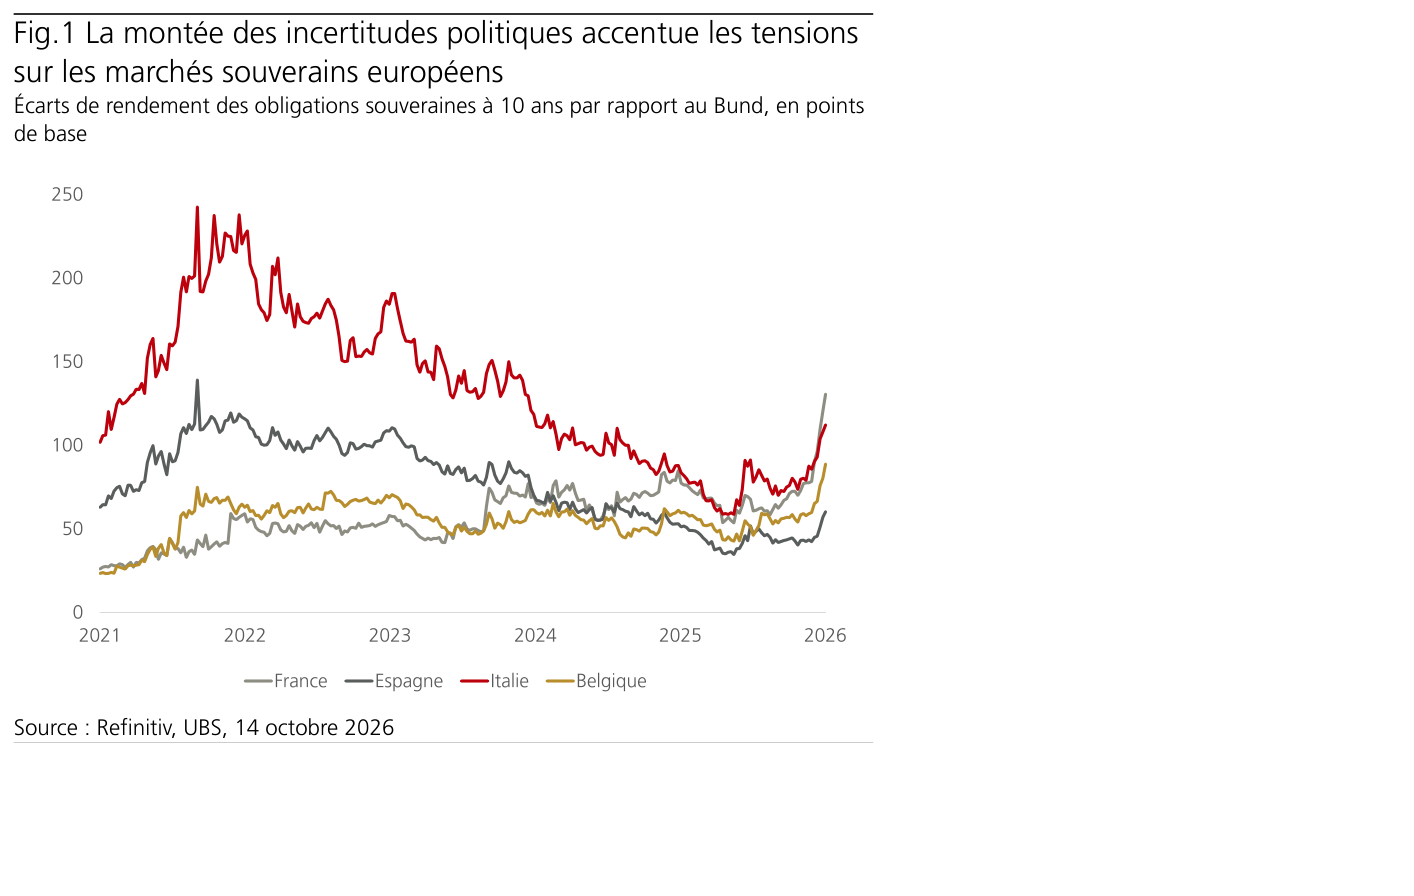
Parallèlement, la montée des incertitudes politiques accentue les tensions sur les marchés souverains européens (Fig. 1). La semaine dernière, celles- ci ont franchi un nouveau seuil : l’écart de rendement entre les OAT françaises et les Bunds allemands a atteint son niveau le plus élevé depuis 2012, l’impasse politique continuant d’affaiblir la crédibilité de la trajectoire d’assainissement budgétaire. Dans le même temps, les risques de contagion se sont sensiblement accrus. Les écarts de rendement italiens se sont également élargis, avant que Rome ne révise à la hausse ses prévisions de déficit, à hauteur d’un montant cumulé équivalant à 1,2 % du PIB sur la période 2027-2028. En Espagne, le Premier ministre a convoqué des élections anticipées pour le 29 novembre, tandis qu’au Royaume-Uni, les rendements des obligations souveraines britanniques ont atteint des sommets pluriannuels à l’approche du budget d’automne.
Si la BCE dispose toujours d’instruments destinés à prévenir la fragmentation financière, ainsi que d’une certaine flexibilité dans la réduction de son bilan, ces dispositifs ne sauraient se substituer à des trajectoires budgétaires crédibles. Dans le contexte des négociations budgétaires en cours, une nouvelle progression des rendements français ne peut être exclue. Une intensification de la pression exercée par le marché obligataire pourrait néanmoins inciter l’ensemble des parties prenantes à s’engager sur une trajectoire crédible d’assainissement des finances publiques.
France : vulnérabilités budgétaires et facteurs de résilience.
La détérioration récente de la situation budgétaire française reflète la combinaison de pressions persistantes sur les dépenses — notamment le service de la dette, les retraites, la santé et la défense — et de déceptions récurrentes en matière de recettes, accentuées par une composition de la croissance moins favorable. Surtout, le déficit demeure très supérieur au niveau compatible avec une stabilisation de la dette, ce qui accroît l’exposition de la France à des chocs défavorables. Les chocs externes récents — hausse des prix de l’énergie, inflation et remontée des rendements mondiaux — mettent ainsi en lumière des fragilités budgétaires préexistantes, plutôt qu’ils n’en sont à l’origine. Cette vulnérabilité budgétaire ne se traduit toutefois pas nécessairement par des tensions financières plus larges, plusieurs mécanismes d’amortissement contribuant à absorber les pressions. La position extérieure nette négative de la France, cohérente avec la part élevée des OAT détenues par des non-résidents, accroît sa sensibilité à l’évolution du sentiment des investisseurs étrangers. Le système bancaire national constitue néanmoins un important facteur de résilience : les banques françaises sont bien capitalisées, détiennent des volumes relativement limités de dette souveraine nationale et comptabilisent une part importante de cette exposition au coût amorti. Ces caractéristiques réduisent le risque qu’une revalorisation des OAT se transmette aux bilans bancaires et limitent la probabilité d’une boucle de rétroaction négative entre risque souverain et risque bancaire, comparable à celle observée lors de la crise de la dette dans la zone euro. Cette analyse est cohérente avec les signes, jusqu’à présent contenus, de contagion au-delà des marchés souverains, même si la situation demeure sous étroite surveillance. L’architecture européenne de stabilité, particulièrement développée, contribue également à limiter le risque d’une crise ouverte. En définitive, la résolution de ces tensions suppose de restaurer la confiance des investisseurs dans une trajectoire budgétaire crédible et soutenable. Cet objectif s’avère difficile à atteindre dans un Parlement dépourvu de majorité. La capacité de la France à éviter une crise dépendra donc largement des décisions politiques qui seront prises.
Obligations européennes : privilégier la qualité et les maturités courtes.
Les risques géopolitiques, les tensions budgétaires et le volume élevé des émissions obligataires demeurent des facteurs de vigilance, même s’ils sont désormais mieux intégrés dans les valorisations. Nous conservons une opinion positive sur les obligations, la remontée des rendements européens faisant apparaître des opportunités sélectives sur les segments de haute qualité. Nous continuons de privilégier les échéances courtes à intermédiaires ainsi que les émetteurs investment grade présentant les fondamentaux les plus solides. À l’inverse, nous restons prudents sur les maturités longues et privilégions des échéances relativement courtes sur les segments de crédit plus risqués. Dans ce contexte, les investisseurs devraient gérer activement leurs liquidités en combinant solutions obligataires et instruments complémentaires, notamment les dépôts à terme, les stratégies obligataires diversifiées et certaines solutions structurées.