Alerte rouge sur les taux et sur la France

Olivier Guillou Directeur de la gestion
L’économie mondiale navigue aujourd’hui dans des eaux particulièrement agitées. Entre les escalades géopolitiques, qui redessinent les routes commerciales et influencent directement les chaînes d’approvisionnement, la flambée du prix des matières premières et des raffinats, les transitions politiques majeures et les réajustements structurels des politiques monétaires face à une remontée des indices de prix, les marchés financiers tentent de trouver un équilibre.
Paradoxalement, cet équilibre bénéficie toujours aux marchés actions malgré l’emprise de la hausse des taux réels sur les valorisations, en raison de la dynamique bénéficiaire, tirée notamment par la force des supercycles (IA, résilience énergétique et défense). Mais la rupture est venue des taux, avec un changement de régime alimenté par l’impact du court terme sur le long terme, la prime de terme, la concurrence entre émetteurs et le rééquilibrage des bilans des banques centrales.
Le paysage macroéconomique se fragilise sous le poids des dettes publiques et des incertitudes liées aux échéances électorales. La décennie de taux bas, suivie des plans de soutien massifs après la pandémie, a laissé une facture budgétaire significative. Aux États-Unis comme dans plusieurs grands pays de la zone Euro, les déficits publics structurels inquiètent les investisseurs, avant même les agences de notation, et limitent les marges de manœuvre des gouvernements. La charge de la dette s’accroît rapidement, au fur et à mesure du refinancement des anciennes obligations à des taux désormais plus élevés.
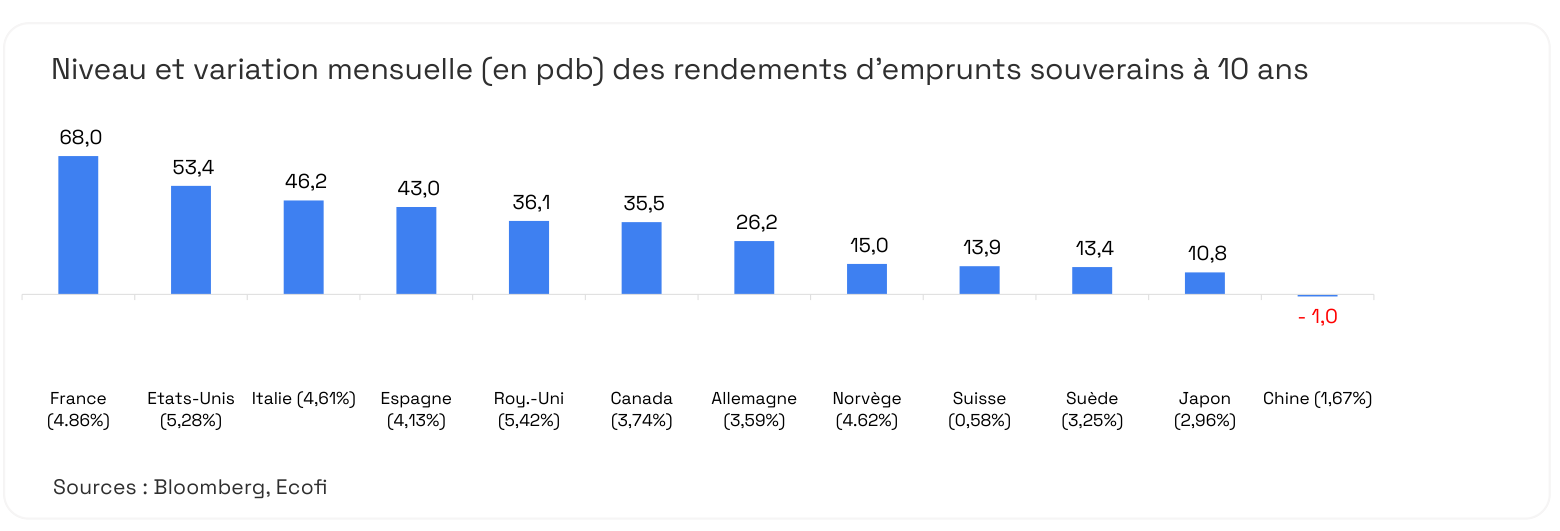
Dans ce contexte, la France apparaît malheureusement comme le maillon faible, avec une trajectoire budgétaire hors de contrôle, mais surtout décalée par rapport à ses pairs dans la zone Euro. L’année 2027 devait permettre de clarifier le paysage politique et de faire espérer le retour à une stabilité politique, mais les marchés n’ont pas cette patience : la vigilance est de mise et le risque d’accident se rapproche. Début octobre, le taux à 10 ans a frôlé les 5 % (3,50 % il y a 12 mois, contre 4 % il y a 1 mois) ; l’écart Bund-OAT s’établit à 150 bps sur 10 ans. Notons que le coût de refinancement de la France est désormais plus élevé que celui de l’Espagne, du Portugal, de l’Italie et même de la Grèce !
Cette évolution est rude, mais elle traduit les manquements en termes de discipline budgétaire et de respect des engagements européens. Depuis 1990, le déficit s’est établi en moyenne à 5,1 % (y.c. 2026), en excès de la limite de 3 % du traité de Maastricht, tandis que le ratio dette/PIB atteint 120 %.
La fragilité française, au-delà de la dette d’État, se ressent également sur les actifs français, qui se comparent défavorablement, que ce soit sur les actions, les obligations privées ou sur l’économie, dont la prévision de croissance a été divisée par deux cette année.
Le parallèle avec la Grèce de 2011 ne nous semble pas pertinent. En revanche, la comparaison avec l’Italie, ou même le Royaume-Uni, prend plus de sens. Le recours à la Banque centrale européenne (mécanisme TPI) est loin d’être acquis (cf. conditions de déclenchement) et il faudrait probablement un spread plus élevé, supérieur à 200 bps, pour déclencher des plans d’action, d’autant que le refinancement de la dette, certes à un coût plus élevé, fonctionne toujours. L’arrêt du Quantitative Tightening 1 pourrait être une option ; la BCE détient 360 milliards d’euros d’obligations françaises dans le programme PSPP (Public Sector Purchase Programme 2 ) de 2015. L’épisode grec, avec le fameux multiplicateur budgétaire (estimation initiale à 0,5x pour une réalité mesurée entre 1x et 1,5x), enseigne que les mesures radicales sont parfois pires que le mal. Le parti de la raison va-t-il l’emporter ou la France est-elle destinée à un déclassement durable ? Là est la question. La discussion budgétaire qui va s’ouvrir au Parlement, ainsi que l’adoption d’un budget, seront la clé pour éteindre, provisoirement, l’incendie.
Les tendances de marché pour le 4ème trimestre resteront déterminées par l’évolution des taux à long terme et du prix des matières premières. Les niveaux actuels pourraient justifier la poursuite du découplage taux/ actions, car la dynamique actions reste porteuse, notamment sur la thématique de l’intelligence artificielle et les surprises économiques positives aux États-Unis. Néanmoins, les niveaux de taux actuels constituent des opportunités à moyen terme, avec un rendement/risque favorable.
1 Resserrement quantitatif
2 Programme d’achats de titres du secteur public
Les analyses et les opinions mentionnées ci-contre représentent le point de vue de l’auteur. Elles sont émises en date du 30 septembre 2026 et sont susceptibles d’évoluer. Elles ne sauraient être interprétées comme possédant une quelconque valeur contractuelle.
Le tour d’horizon des classes d’actifs
La concentration et le momentum sont de retour
Actualités
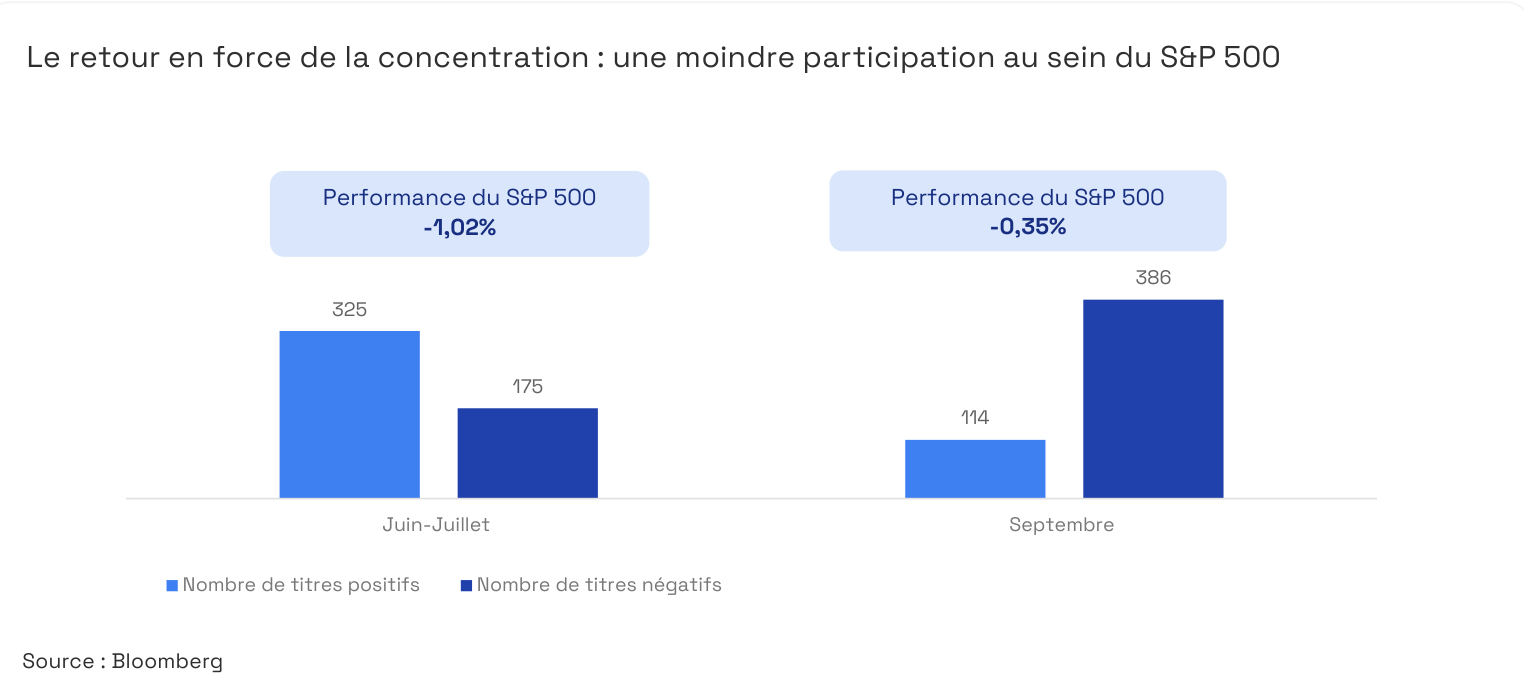
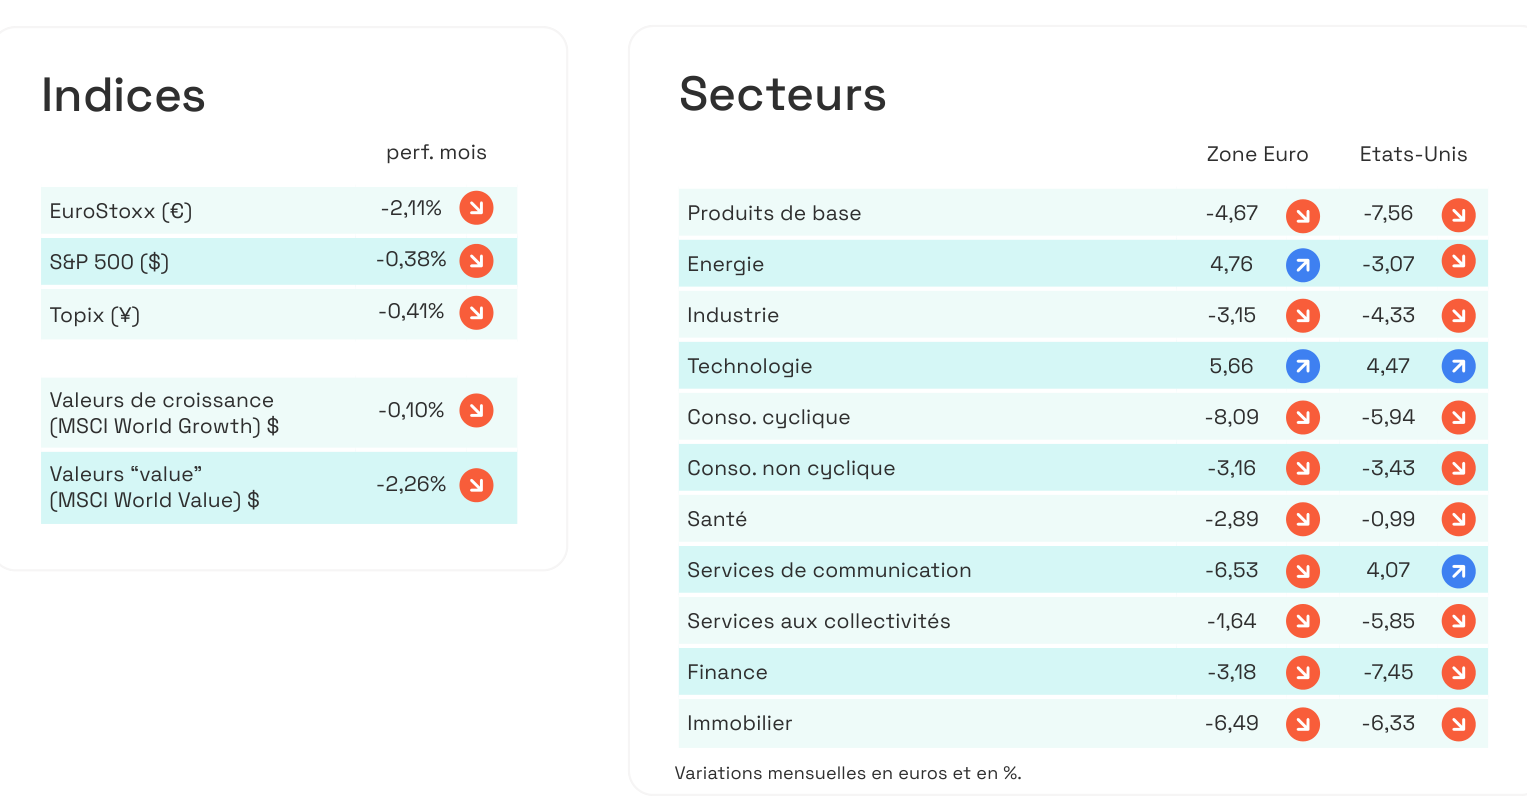
La concentration est de retour avec les titres assimilés « momentum » parmi les plus recherchés par les investisseurs (+15% en euros), notamment les semi-conducteurs. En septembre, autour de 60% des titres du S&P 500 évoluaient sous leur moyenne mobile de 100 jours et le nombre de valeurs à bêta négatif avait atteint un record historique, reflétant une participation faible malgré des indices proches de leurs plus hauts. Le poids de titres du S&P 500 en territoire positif sur le mois n’est que de 26%. La forte remontée des taux longs (le 10 ans américain est passé de 4,75% à 5,28%), la poursuite des tensions en Iran, la hausse des prix énergétiques et les craintes sur les déficits ont, in fine, peu impacté des indices « sauvés » essentiellement par la technologie américaine.
Pressions sur les taux à long terme
Crédit
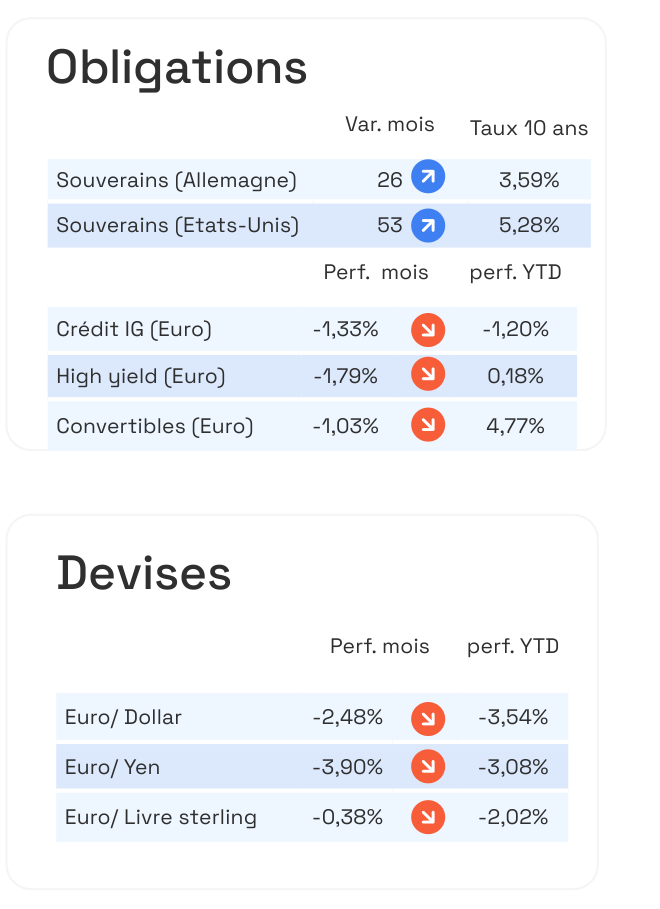
Pénalisées par la forte hausse des taux souverains et des marges de crédit, les performances des obligations privées de qualité investissement sont très négatives. Celles de qualité spéculative affichent également une forte correction. L’évolution des conflits en Iran et en Ukraine continue à peser sur les anticipations et dictera l’évolution des taux directeurs des banques centrales. La détérioration du climat politique en France et des finances publiques des Etats affecte les marchés obligataires.
Convertibles
Malgré un recul, le marché des convertibles de la zone Euro conserve un gain de près de 5 % depuis le début de l’année. Les taux souverains se sont fortement tendus (l’OAT française à 10 ans gagne 68 pb à 4,86 %, l’écart avec l’Allemagne atteignant 127 pb), pesant sur les actions alors que la hausse des matières premières fait craindre un durcissement monétaire accru. Les secteurs sensibles aux taux (télécoms, immobilier, infrastructures) et la consommation discrétionnaire reculent, contrairement à l’énergie, la technologie et l’IA, portées par les investissements et les résultats. Côté activités de marché, le primaire a enregistré six émissions (dont Accor 2032, Deutsche Boerse 2031, DocMorris 2031, Soitec 2033), tandis que les lignes Accor 2027, Spie 2028 et Elis 2029 font l’objet de rachats (tenders) ou de rappels.
Actualités
En l’absence de perspectives d’accalmie au Moyen-Orient et par crainte que l’inflation énergétique se diffuse, les banques centrales adoptent des postures plus agressives : la Fed remonte ses taux directeurs de 25 bps à 3,75%/4% et privilégie clairement la lutte contre l’inflation dans un contexte où la croissance économique lui semble résiliente. La BCE a augmenté son taux de dépôt pour la seconde fois en 2026 à 2,50% et a laissé la porte ouverte à d’autres hausses. La Banque du Japon, la Banque de Norvège ainsi que la Banque d’Australie ont aussi remonté leurs taux directeurs. La Banque d’Angleterre n’exclut plus d’adopter une politique monétaire plus restrictive malgré un marché du travail chancelant. La Banque du Canada et la Banque de Suède se sont montrées prêtes à agir. Dans ce contexte, les taux à 10 ans ont subi de fortes tensions, dépassant des seuils historiques, notamment en France où les incertitudes budgétaires inquiètent les investisseurs.
Focus obligations
Quand la volatilité recrée des opportunités sur l’obligataire.
Entre tensions inflationnistes, incertitudes budgétaires et remontée durable des taux, les marchés obligataires ont changé de régime. Dans cet environnement plus exigeant, mais aussi plus rémunérateur, la gestion active retrouve toute sa pertinence pour identifier les points d’entrée et arbitrer le couple rendement/risque.
Rodolphe Courvasier Gérant Obligataire
De l’inflation à la dette publique
Depuis plusieurs semaines, les marchés obligataires traversent une phase de forte volatilité. D’abord alimenté par les tensions sur les matières premières, notamment le pétrole, le gasoil et le gaz, le mouvement a ravivé les craintes inflationnistes et conduit les banques centrales à durcir le ton. Mais depuis la mi-août, le moteur principal nous semble avoir changé : au-delà de l’inflation, les investisseurs regardent désormais de plus près la dette publique, les trajectoires budgétaires et la crédibilité financière des États. Ce basculement est particulièrement visible en Europe. En France, l’écart de taux avec l’Allemagne s’est nettement creusé dans un contexte d’incertitudes budgétaires et politiques. Plus largement, la dette publique redevient un sujet de marché à part entière.
Un régime de taux plus élevé
Dans ce contexte, nous pensons qu’il faut s’habituer à un environnement de taux durablement plus élevés que celui que nous avons connu avant ou juste après la Covid. Le retour à des taux négatifs ou proches de zéro ne nous paraît pas être le scénario central à moyen terme. Le combat contre l’inflation est loin d’être totalement gagné, notamment aux États-Unis, et les questions budgétaires en Europe comme outre-Atlantique ne seront pas réglées rapidement. Ce changement de régime a déjà eu des effets visibles sur les actifs les plus liquides, à commencer par les obligations, dont les prix se sont ajustés. D’autres actifs, moins liquides, pourraient encore continuer à se repricer si cet environnement devait durer.
Le retour du rendement
Pour l’investisseur obligataire, cette nouvelle donne a toutefois un effet très positif : les niveaux de rendement sont redevenus attractifs. À qualité d’émetteur comparable, il est aujourd’hui possible d’investir sur des rendements bien plus intéressants qu’au cours des dernières années. C’est l’un des faits marquants de la période : on retrouve du rendement sur une large partie du marché obligataire. Pour autant, cela ne signifie pas que tout se vaut. Dans un marché redevenu porteur, la sélection redevient au contraire centrale. Le court terme et le moyen terme restent intéressants. En revanche, nous restons plus prudents sur le très long terme, où la sensibilité aux taux peut accroître fortement la volatilité.
Des opportunités, mais pas sans sélectivité
Le haut rendement a récemment surperformé, ce qui peut sembler contre-intuitif dans un environnement de taux élevés. Cette surperformance n’exclut toutefois pas le discernement, certains secteurs restant plus sensibles que d’autres au niveau des taux. L’immobilier, par exemple, appelle encore selon nous à la prudence, notamment sur les maturités longues. À l’inverse, dans des secteurs plus défensifs, il est possible d’aller plus loin sur la courbe, à condition de rester flexible dans la gestion de la duration. L’évolution récente des spreads de crédit constitue un autre point d’attention. Après une première phase de relative inertie, ils ont commencé à se réécarter, surtout sur les actifs les plus risqués. Sur l’Investment Grade, nous estimons toutefois que la qualité de crédit n’a pas fondamentalement changé. Dans ce contexte, une remontée des spreads sans dégradation équivalente de la qualité intrinsèque des émetteurs peut faire émerger de nouvelles opportunités.
Portage et flexibilité
Au fond, la question reste toujours la même : sommes-nous correctement rémunérés pour le risque pris ? Le rendement ne se lit jamais isolément. Il doit être analysé au regard de la qualité de l’émetteur, de sa notation, de son secteur et de sa maturité. Dans cet environnement, nous privilégions une approche fondée à la fois sur le portage et sur la flexibilité. Le portage constitue un socle utile dans des marchés agités, car il permet de mieux absorber les mouvements brusques. Mais il est également indispensable de savoir agir lorsque le marché devient excessif : prendre des profits sur certaines souches, se repositionner sur d’autres obligations, ajuster la sensibilité au risque de taux lorsque cela fait sens.
Diversifier et capter les points d’entrée
La sélectivité vaut aussi sur le plan géographique et sectoriel. Dans le contexte actuel, nous cherchons à diversifier davantage hors de France, vers des marchés comme les pays nordiques, le Royaume-Uni ou certains pays du sud de l’Europe. Certains secteurs, comme l’automobile, le spatial ou certaines valeurs industrielles, peuvent offrir du rendement, mais ils exigent un niveau de sélectivité élevé. Dans cette configuration, les fonds à échéance retrouvent, selon nous, une réelle pertinence. Ils permettent de capter des points d’entrée attractifs tout en conservant une discipline de portefeuille liée à un horizon défini. C’est dans cette logique que s’inscrit Ecofi Optim 31, avec une gestion active visant à tirer parti des mouvements de marché créateurs de valeur. Dans un environnement de rendements remontés, cette approche nous paraît particulièrement adaptée.
Perspectives
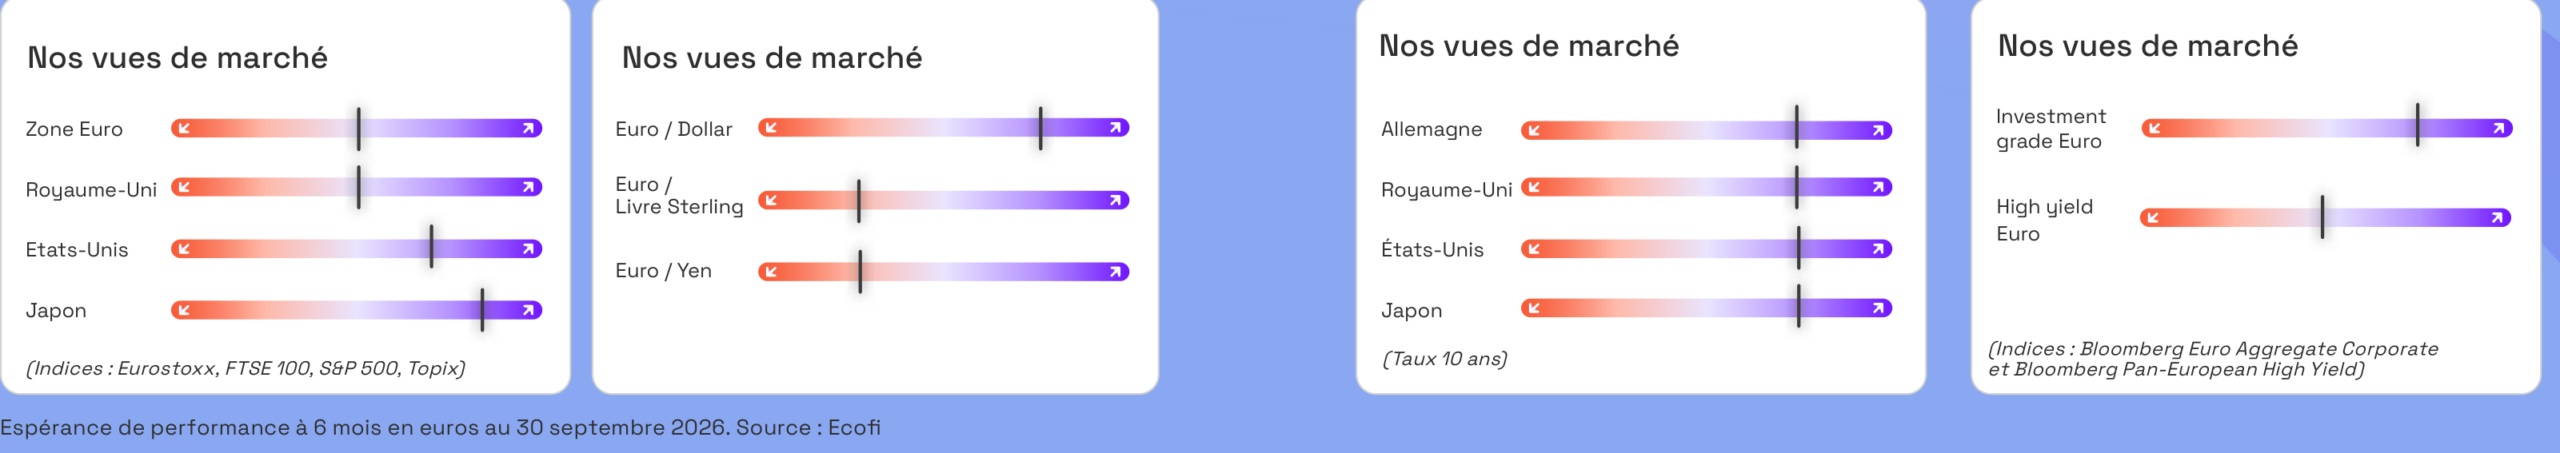
Nos previsions de marché et allocations à 6 mois au 30.09.2026
Actions
Les niveaux de valorisation (PE) sont redevenus a priori plus attractifs aux États-Unis (19,3x pour 2027) et en ligne avec la moyenne 10 ans pour le Stoxx 600 à 14,5x. Néanmoins, en raison de la forte remontée des taux d’intérêt, la prime de risque (écart entre rendement des actions & taux sans risque) n’est plus attractive. Par ailleurs, suite aux excellents résultats du T2, les analystes ont nettement revu à la hausse leurs estimations 2027 : +15% des BPA pour le S&P 500 et +9,7% pour le Stoxx 600. Cela pourrait accroitre le risque de déception. La progression des indices dépendra ainsi de la capacité des entreprises à poursuivre leur trajectoire bénéficiaire dans un contexte de croissance résiliente à ce stade. Historiquement, il existe une relation en « U » inversé entre le taux 10 ans et les multiples du S&P 500 avec une résilience des marchés actions durant les périodes de croissance des BPA supérieure à la tendance.
Devises
Le dollar US devrait maintenant se stabiliser, après une forte appréciation en septembre, soutenu par la résilience de la croissance économique et une politique monétaire plus restrictive (discours de Jackson Hole fin août et première hausse de la Fed en septembre), malgré un déséquilibre budgétaire et une dette financière toujours plus conséquents.
Par ailleurs, l’Euro pourrait pâtir de prix du pétrole et du gaz toujours élevés, d’une moindre croissance économique et surtout d’une défiance des marchés face à la situation budgétaire et politique française.
Les perspectives d’une nouvelle intervention sur le marché des changes ainsi que la poursuite de hausse des taux de la Banque du Japon devraient soutenir la devise japonaise.
Obligations souveraines
Au vu de la hausse de l’inflation liée à la guerre sans fin au Moyen-Orient, la BCE devrait procéder à une nouvelle remontée de son taux de dépôt à 2,75% afin de limiter l’emballement des anticipations d’inflation. L’absence, pour l’instant, d’effets de second tour et le risque d’un ralentissement de la croissance lié à la forte hausse des taux à long terme, nous permettent d’envisager de moindres hausses que ne l’anticipent les marchés actuellement.
Ainsi, après les fortes tensions de ces dernières semaines, les taux à 2 ans devraient se détendre plus fortement que ceux à 10 ans, ces derniers étant pénalisés par les problématiques d’endettement.
La France resterait pénalisée par la proximité de l’échéance électorale et par ses difficultés à réduire son déficit budgétaire.
Crédit
La BCE devrait poursuivre le durcissement de sa politique monétaire, faute de constater un reflux convaincant de l’inflation, tandis que les données d’activité ont été révisées à la hausse pour 2026 et 2027.
Dans le même temps, la dégradation des finances publiques, en France comme aux États-Unis, alimente la tension sur les courbes souveraines et pourrait finir par peser sur le financement des entreprises privées.
Dans un contexte politique et social dégradé, des entreprises pourtant saines devront sans doute faire davantage pour attirer les investisseurs. À ce stade, les tensions restent contenues, mais la situation demeure fragile, notamment pour les banques. Les marges de crédit ont augmenté conformément à nos anticipations et ce mouvement pourrait se poursuivre. Le marché du crédit reste néanmoins attractif, avec des rendements redevenus protecteurs.
Le présent document ne constitue pas une recommandation d’investissement personnalisée. Conformément à la réglementation, toute souscription devra être précédée d’une évaluation de l’expérience, de la situation et des objectifs du Client. Il est recommandé, avant tout investissement, de lire le Document d’Information Clé (ou DIC) de l’OPC. Les documents d’informations périodiques des OPC sont tenus en permanence à votre disposition chez Ecofi Investissements ou sur notre site internet. Ecofi Investissements est susceptible de détenir des liens d’intérêt (notamment gestionnaire ou distributeur) ou de détenir des positions sur les OPC ou les valeurs mentionnées. Une quote-part des frais de fonctionnement et de gestion peut-être éventuellement attribuée à un tiers distributeur afin de rémunérer l’acte de commercialisation dudit OPC. Ecofi Investissements est agréée par l’AMF (http://www.amf-france.org/) sous le n°GP97004 en date du 07/02/1997.