Le Livret A plus fort que l’inflation en novembre

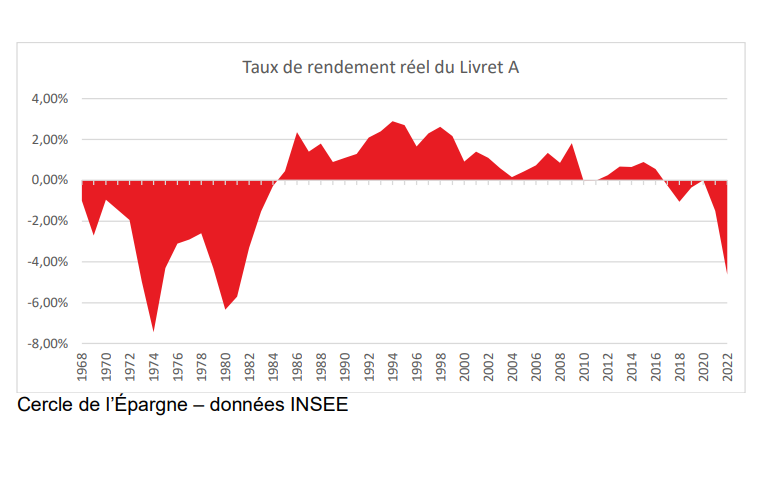
Après la décollecte de 1,11 milliard d’euros en octobre, le Livret A a enregistré unenpetite collecte positive de 600 millions d’euros au mois de novembre, selon la Caissendes Dépôts et Consignation. De son côté, le LDDS a également bénéficié d’unencollecte positive de 430 millions d’euros. L’encours cumulé de ces deux produits atteintn500,5 milliards d’euros, ce qui constitue un nouveau record (369,1 milliards d’eurosnpour le Livret A et 131,3 milliards d’euros pour le LDDS).nNovembre est traditionnellement un mois de décollecte ou de faible collecte pour lenLivret A. Ces dix dernières années, cinq décollectes ont été enregistrées. En 2021,nelle avait été modérée : -90 millions d’euros. Ce mois sans relief n’est pas marqué parndes rendez-vous fiscaux ou par des versements de primes. En règle générale, lesnménages modèrent leurs versements dans la perspective des fêtes. Le résultat denl’année 2022 souligne que, malgré l’accélération de l’inflation, les ménages ne puisentnpas dans leur épargne de précaution ; bien au contraire ils ont effectué plus denversements que de retraits.nLe Livret A, le placement de crisenEn 2022, sur les onze premiers mois de l’année 2022, la collecte du Livret A s’élève àn25,78 milliards d’euros, ce qui la place parmi les collectes les plus importantes aprèsncelles de 2012 (crise des dettes souveraines) et de 2020 (crise sanitaire). En 2022, languerre en Ukraine et la vague inflationniste qui en a résulté conduisent à unenaugmentation de la collecte qui a été, de plus, dopée par le relèvement du taux à deuxnreprises (1er février et 1er août).nDans un climat anxiogène, les ménages ont maintenu, durant toute l’année, un effortnimportant d’épargne de précaution. Malgré la baisse de leur pouvoir d’achat, ils ontntenu à accroître leur épargne liquide pour faire face à des imprévus et auxnaugmentations à venir des prix. Ce phénomène est assez traditionnel au début desnpériodes inflationnistes. L’effet « taux du Livret A » l’est également. Les ménagesnaugmentent leurs versements sur le Livret A le mois de l’annonce du relèvement etndurant les deux ou trois mois qui suivent.n« Quand je me regarde je me désole, quand je me compare je me console »nLa forte collecte du Livret A en 2022 est surprenante au vu de son rendement réel. Surnl’ensemble de l’année 2022, en tenant compte des deux relèvements, le taux denrémunération du Livret A aura été de 1,375 % quand le taux d’inflation devrait être den6 %. Le rendement réel devrait donc être négatif de plus de 4,6 %, ce qui constitueranun record depuis le début des années 1980. Mais, par rapport aux autres produits dentaux, le Livret A offre un rendement attractif. Ce dernier est ainsi supérieur, net d’impôt,nà celui des fonds euros des contrats d’assurance vie. Seul le Livret d’EpargnenPopulaire offre un rendement supérieur (4,6 % depuis le 1er août) mais ce produit n’estnpas accessible à tous les épargnants. Le Livret A en conciliant sécurité, liquidité etnzéro prélèvement demeure la valeur refuge par excellence.nA l’aube d’un nouveau relèvementnCompte tenu des annonces du Gouverneur de la Banque de France, un relèvementnsubstantiel du taux du Livret A est attendu pour le 1er février 2023. Il devrait se situernentre 3 et 3,5 % ; le taux du Livret d’Epargne Populaire pourrait atteindre 6,5 %. Unneffet « taux » est probable en début d’année même si les contraintes de pouvoirnd’achat pourraient se faire ressentir un peu plus durement qu’en 2021. La collecte den2023 devrait néanmoins rester positive tout en étant inférieure à celle de 2022. nn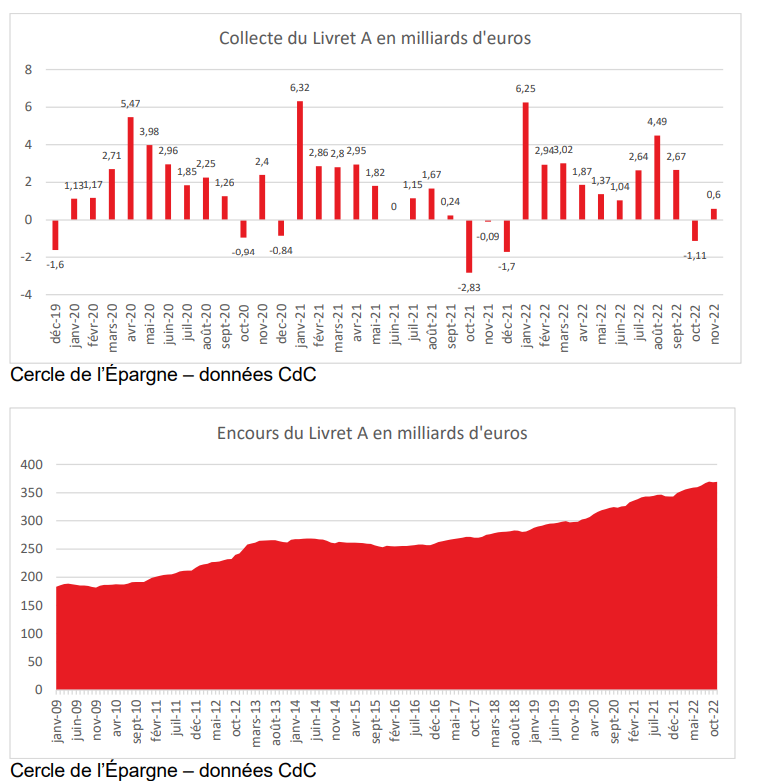 nn