Élections de mi-mandat américaines 2026 : la vague bleue et ses répercussions sur les marchés

- Les démocrates ont pris le contrôle des deux chambres du Congrès américain à l’issue d’une victoire écrasante aux élections de mi-mandat, encore plus importante que prévu, qui s’apparente à un rejet du président Donald Trump à la suite du mécontentement généralisé des électeurs face à la situation économique et à la guerre en Iran.
- Partout dans le pays, les démocrates (même des candidats de la gauche du parti) ont remporté des victoires dans des bastions républicains, raflant au moins sept sièges au Sénat et s’imposant à la Chambre des représentants dans des circonscriptions que les républicains avaient facilement remportées en 2024.
- Cette victoire écrasante des démocrates constitue le premier véritable contrepoids au pouvoir de Trump à Washington depuis son retour à la Maison Blanche de 2025, sa réélection ayant été motivée par une vague de mécontentement des électeurs alimentée par le coût de la vie sous Joe Biden.
- Le prochain Congrès pourrait limiter les dépenses budgétaires et les baisses d’impôts, s’opposer frontalement au Président, enquêter sur les pratiques de l’exécutif des entreprises liées au pouvoir, et contrecarrer son programme législatif.
- Les marchés actions ont d’abord réagi négativement à ces résultats alors que le dollar s’affaiblissait puis ont rebondi sensiblement à la suite du discours de coopération de Trump, qui a reconnu sa défaite et indiqué vouloir travailler avec la nouvelle majorité législative. Les marchés obligataires sont restés stables.
- Sur le plan obligataire et notamment pour les taux souverains, nous pensons que la potentielle limitation des déficits du nouveau Congrès pourrait soutenir les obligations américaines via un effet de duration positif. Néanmoins en cas de désaccord entrainant un risque de fermeture de l’administration fédérale, la volatilité pourrait perdurer. Concernant les obligations d’entreprises, les bilans des entreprises américaines sont toujours solides mais une sélectivité accrue s’impose alors que le coût du capital sera plus haut pour le financement 2027 qu’en 2025 et 2026.
- Nous pensons que les fondamentaux économiques sont suffisamment solides pour maintenir une vue positive sur les marchés actions américains. Si le facteur politique peut être source de volatilité à court terme, il ne constitue pas à ce stade un facteur majeur susceptible de remettre en cause la tendance haussière des actions à moyen terme. Historiquement, les marchés actions tendent à surperformer après les élections de mi-mandat. La volonté de certains élus démocrates de stopper le développement des centres de données ne devrait pas se traduire par un arrêt brusque. Un certain doute perdure sur la capacité de collaboration bipartisane entre la Maison-Blanche et le Congrès, entre un Président marqué très à droite et des démocrates de plus en plus influencés par l’aile gauche du parti. Les obligations pourraient rester sous pression structurelle en raison du niveau de la dette et du déficit budgétaire même si l’indépendance de la Fed devrait être renforcée. Dans ce contexte, nous ne changeons pas notre stratégie par rapport aux résultats de ces élections.
Une vague démocrate historique
Les démocrates (symbolisés depuis les années 1970 par la couleur bleue, contre le rouge républicain, à l’inverse de la représentation des partis européens) ont remporté le contrôle des deux chambres du Congrès, au terme d'un scrutin que plusieurs médias qualifient de désaveu historique pour Donald Trump et le Parti républicain. Le raz-de-marée est d'autant plus marquant qu'il s'est joué sur des terrains pourtant réputés imprenables, comme l’État du Michigan, remporté par Abdul El Sayed, issu de l’aile gauche du Parti démocrate, face à un vétéran républicain établi.
Résultats connus des élections de mi mandat à la mi journée du 4 novembre
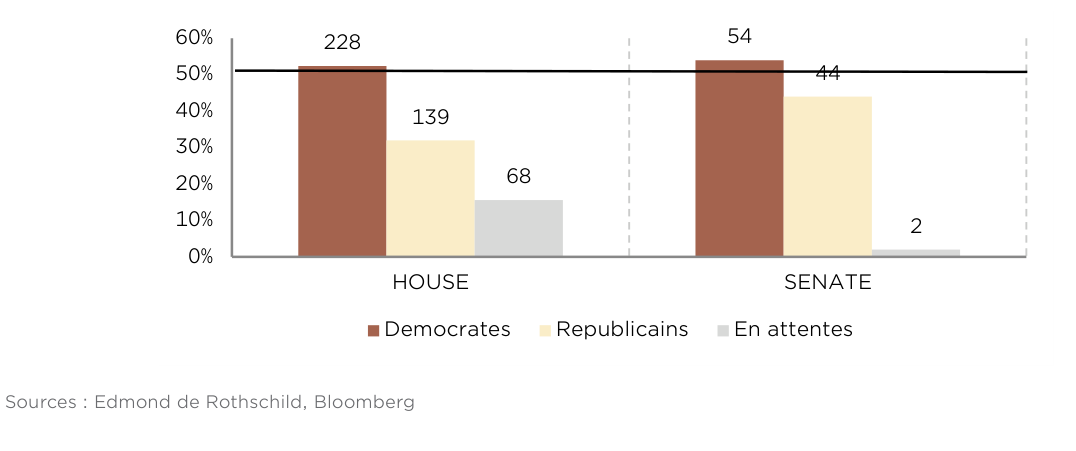
Au Sénat, les démocrates ont arraché au moins sept sièges, y compris dans des bastions républicains comme le Kansas, l'Iowa, le Texas, l'Ohio, le Maine, la Caroline du Nord et le Michigan. À la Chambre des représentants, ils obtiennent également la majorité, en reprenant des circonscriptions que les républicains avaient remportées sans difficulté en 2024. Ce double succès offre au Parti démocrate un contrôle unifié du Congrès, une première depuis le retour de Donald Trump au pouvoir.
Ce basculement s'explique d'abord par le mécontentement des électeurs en lien avec le coût de la vie élevé et la flambée des prix des carburants, liée à la guerre entre les États-Unis et l'Iran. Les sondages laissaient présager une défaite du camp Trump, dans un contexte marqué par un niveau de popularité historiquement bas pour le président. L’ampleur de la vague bleue dépasse néanmoins tous les pronostics.
La fin du gouvernement républicain unifié entre pouvoir exécutif et législatif ouvre une nouvelle séquence pour les deux dernières années du mandat de Donald Trump. Les démocrates présideront désormais les commissions parlementaires, ce qui leur donnera les moyens d'exercer un véritable contrôle sur l'exécutif, notamment en lançant des enquêtes jusqu'ici bloquées, comme sur les opérations d’achat d’actions et de cryptomonnaies du Président et de son entourage. Ce nouveau rapport de force devrait se traduire rapidement sur le terrain législatif. En effet, la loi fiscale républicaine d’allègement d’impôts de 2025 se heurte à l'opposition démocrate, de sorte que toute prolongation ou extension supplémentaire paraît désormais hors de portée. Les démocrates devraient par ailleurs réclamer un renforcement des moyens de l'administration fiscale américaine (IRS) et un examen attentif de l'interprétation de ce texte par le Trésor. Les coupes dans le programme d’aide aux plus démunis Medicaid, inscrites dans la loi budgétaire de 2025, devraient être contestées par le nouveau Congrès. Enfin, sur le front de l'énergie, la pression démocrate pourrait se faire sentir contre les forages pétroliers, se révéler en faveur d'une plus grande visibilité pour les projets d'énergie éolienne et pourrait potentiellement freiner le développement des data centers.
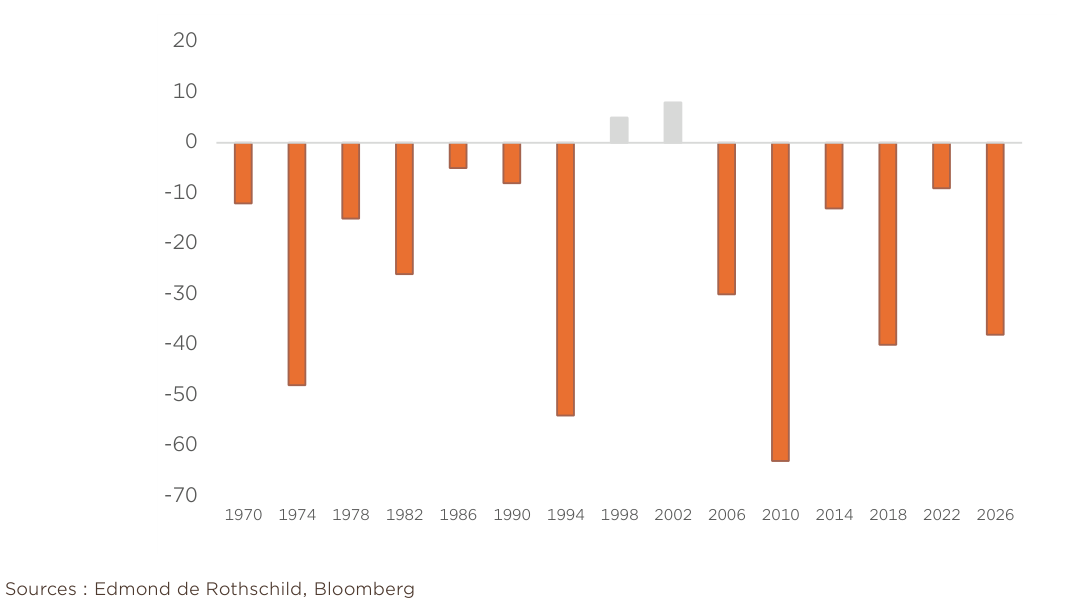
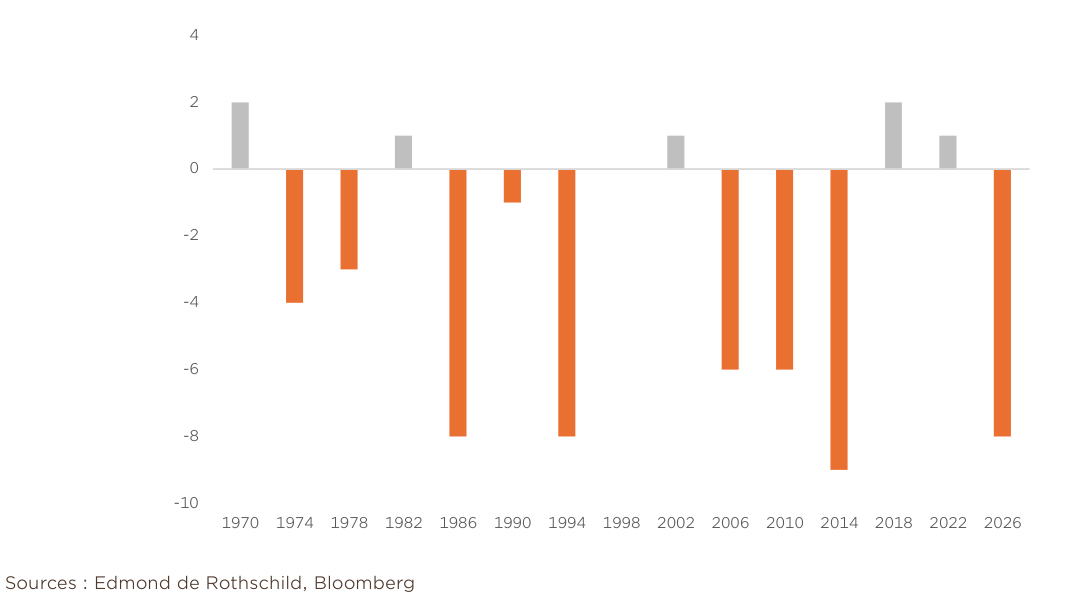
Cette défaite attendue est en ligne avec les précédentes élections. En effet, historiquement, les élections de mi-mandat sont défavorables au parti du Président en exercice. Depuis 1970, la moyenne est de 22 sièges perdus à la Chambre et 3 sièges perdus au Sénat pour l’exécutif au pouvoir.
Nombre de sièges gagnés ou perdus par le Président américain à la Chambre lors des élections de mi-mandat depuis 1970
Nombre de sièges gagnés ou perdus par le Président américain au Sénat lors des élections de mi-mandat depuis 1970
Plusieurs raisons peuvent expliquer cette tendance :
- L'effet référendaire : les élections de mi-mandat font office de référendum sur la performance et la politique du président en exercice. Or les électeurs sont souvent déçus par l’écart perçu entre les promesses excessives de campagne et la réalité de la politique mise en application ;
- La dynamique du taux de participation : les électeurs de l'opposition sont plus motivés à voter ; les partisans du président relâchent leur engouement, sauf pour faire barrage à un adversaire qu’ils jugent radical (tendance qui ne s’est cependant pas vérifiée en 2026, vu la victoire de nombreux démocrates se réclamant du socialisme ou associés au courant « woke » ) ;
- Le remords de l'électeur modéré : les électeurs indécis ayant soutenu le président souvent moins par adhésion que par rejet de son opposant ne constituent pas un électorat fermement acquis au parti au pouvoir ;
- La crise dite « des six ans » selon les politologues : les élections de mi-mandat d’une deuxième présidence sont particulièrement brutales (perte moyenne de 37 sièges à la Chambre des représentants) ;
- L'effet d'entraînement inversé : les candidats considérés comme moins solides et qui ont été élus dans un contexte de forte popularité du Président rencontrent des difficultés lorsque cette popularité diminue.
Quelles conséquences sur le plan budgétaire et monétaire ?
C'est sur le plan budgétaire que les conséquences du scrutin sont à la fois les plus lourdes et les plus incertaines. Fleuron de la politique économique de Donald Trump, la loi fiscale de 2025 est directement menacée : les démocrates s'opposeront à toute extension des baisses d’impôts, et des tentatives de retour en arrière partiel sont probables, même si le président conserve son droit de veto. Nous estimons que l’incertitude devrait donc augmenter du moins à court terme sur les orientations budgétaires pour 2027 et 2028. Le contrôle démocrate réduit le risque de nouvelles baisses d'impôts creusant le déficit, mais la paralysie politique pourrait empêcher toute trajectoire crédible d'assainissement des comptes avec en 2026 des élus plus éloignés historiquement dans les deux partis : républicains MAGA contre démocrates progressistes.
Au niveau de la politique monétaire, nous pensons que l’indépendance de la Fed pourrait être renforcée et qu’elle poursuivra sa lutte contre l’inflation, qui a été un facteur déterminant de la défaite républicaine, alors que le pouvoir d’achat des consommateurs en 2026 est pénalisé par la hausse du prix du pétrole et celle des taux hypothécaires. À ce jour, les marchés évaluent à environ 80% la probabilité d'un relèvement en décembre et anticipent une hausse supplémentaire en 2027, portant le taux terminal à 4,5% en décembre 2027. Dans le même temps, le président de la Fed, Kevin Warsh, a annoncé que le nombre de décisions de taux de politique monétaire passerait de huit à six par an à partir de 2027.
Une réaction des marchés d’abord prudente puis positive
Actions : un rebond large et important
Sur les marchés d'actions, la réaction a été immédiate. Les contrats à terme américains ont reculé à l'annonce de la victoire démocrate, ceux du Nasdaq ont d'abord plongé d'environ 2,4% avant de réduire leurs pertes et de repasser dans le vert à la suite du discours de coopération du président Trump et soutenus par de solides résultats d'AMD. En effet, après des craintes suscitées par quelques propositions démocrates jugées extrêmes, les marchés ont à nouveau pris position vers la tendance historique de surperformance des marchés actions après chaque élection de mi-mandat. A l’ouverture des marchés américains, le S&P affichait une progression de 1.5%, celle du Nasdaq de 1.3%. La volatilité implicite des actions a baissé également pour revenir à 17.7. Les actions européennes surperformaient les actions américaines avec une hausse pour l’Eurostoxx600 de 1.9%.
Obligations : une baisse des rendements souverain
Sur le marché obligataire, les investisseurs se sont d’abord portés sur les obligations du Trésor américain (Treasuries) au fur et à mesure de l’annonce des résultats. Les rendements des obligations à 2 et 10 ans affichaient une baisse de 3 points de base à l’ouverture américaine. Les marchés scruteront cependant les premières déclarations sur l’orientation budgétaire du camp démocrate alors que le bond vigilantes (ou « vigilants obligataires » en français) demeure élevé. En effet, le blocage institutionnel n'est pas perçu comme un remède évident à l'inquiétude sur les déficits.
Dollar : une baisse globale
Le dollar
s’est affaibli contre la plupart des devises. L'indice Bloomberg Dollar Spot a perdu environ 0,6%, sa pire séance en un mois, à mesure que la victoire écrasante démocrate se confirmait.
Que nous apprend l’Histoire ?
Nous avons analysé l’évolution des variables clés des marchés américains (S&P 500, taux à 10 ans et Dollar Index) depuis 1970, soit 14 élections de mi-mandat. Nous analysons la variation un an avant et un an après l’élection et cela sur différentes périodes (3 mois, 6 mois et 12 mois).
Actions américaines
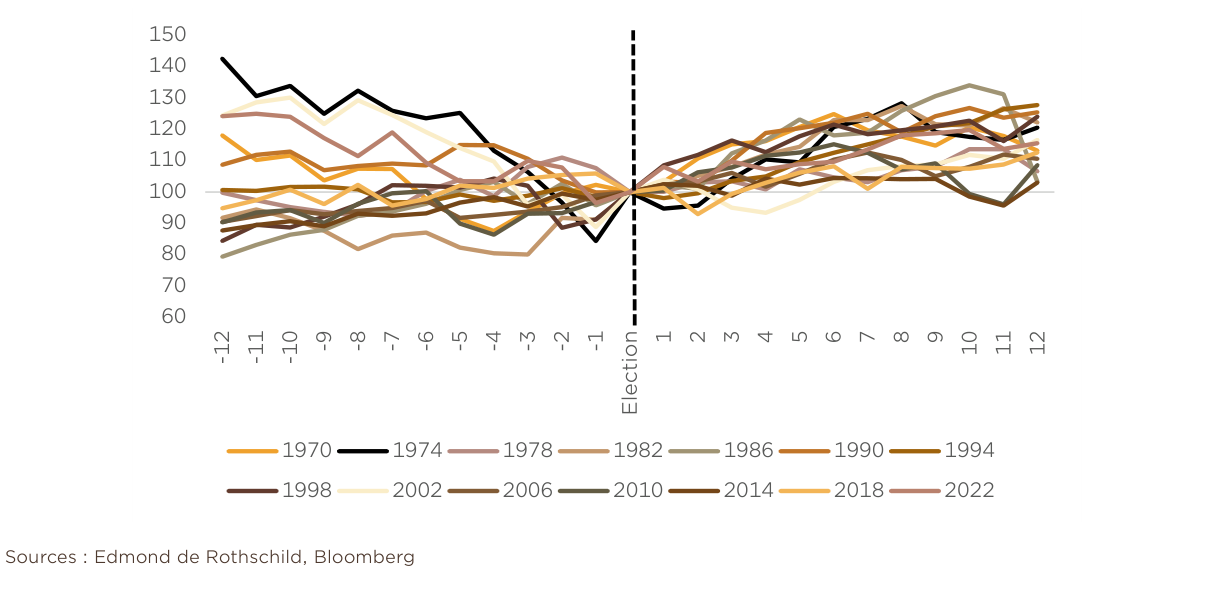
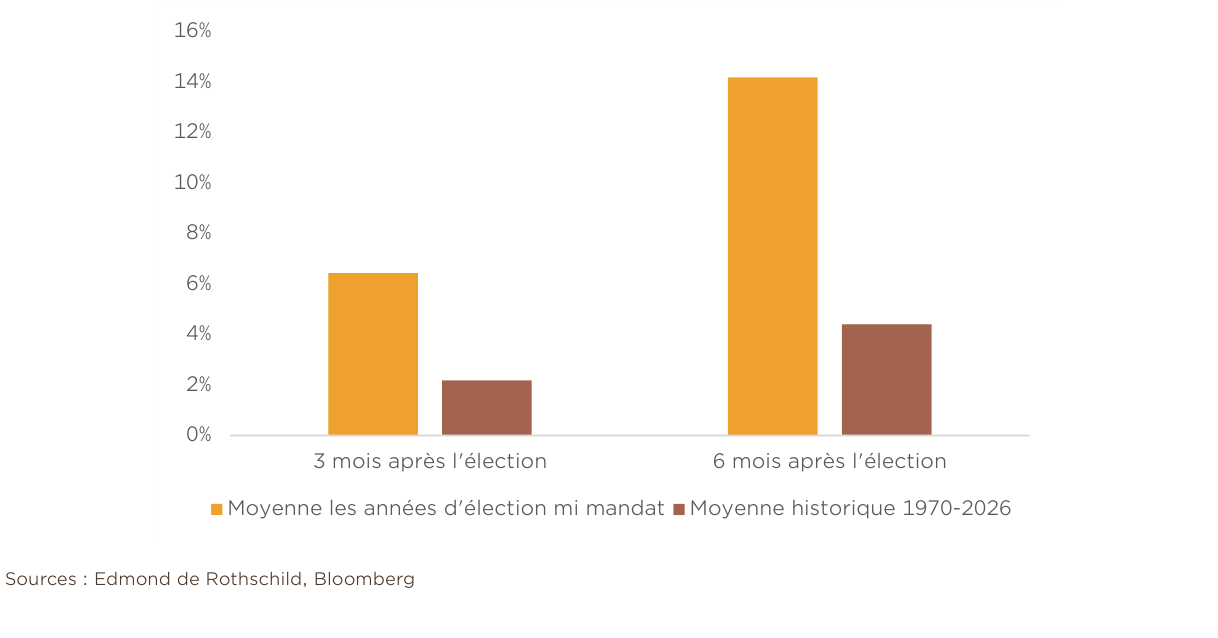
Un résultat clair se dessine : les mois qui précèdent l'élection sont généralement faibles, en moyenne légèrement négatifs pour les actions américaines, tandis que les mois qui suivent sont systématiquement positifs à six mois, et souvent nettement plus forts que la moyenne historique, tous types d'années confondus. La situation s’inverse pleinement après élection avec 100% de performance positive depuis 1970 et une moyenne de rendement de 13,2% pour les 6 mois qui suivent l’élection, soit un rebond dit « de soulagement » après les incertitudes pré-scrutin. Soulignons cependant que depuis 2000, cette performance moyenne est tombée à 8,4% (+8,2% en 2018 et +9,7% en 2022).
Trajectoire du S&P 500 autour de neuf élections de mi-mandat depuis 1970 (indice rebasé à 100, douze mois avant l'élection), comparée au cycle 2026
Selon notre analyse, le chiffre le plus significatif est la performance positive du S&P 500, 6 mois après l’élection quelle que soit la configuration de départ. Comme indiqué plus haut, en moyenne, les 6 mois qui suivent une élection de mi-mandat offrent un rendement de 13,2% au S&P 500, indépendamment du parti vainqueur. Ce rendement est très supérieur au rendement de 6 mois annuel moyen du S&P 500 qui est de 4,4% depuis 1970. Ceci nous conforte dans notre vue constructive sur les actions américaines.
Performance moyenne depuis 1970 du S&P 500 avant et après les élections de mi-mandat versus leur performance historique en %
Taux américains à 10 ans
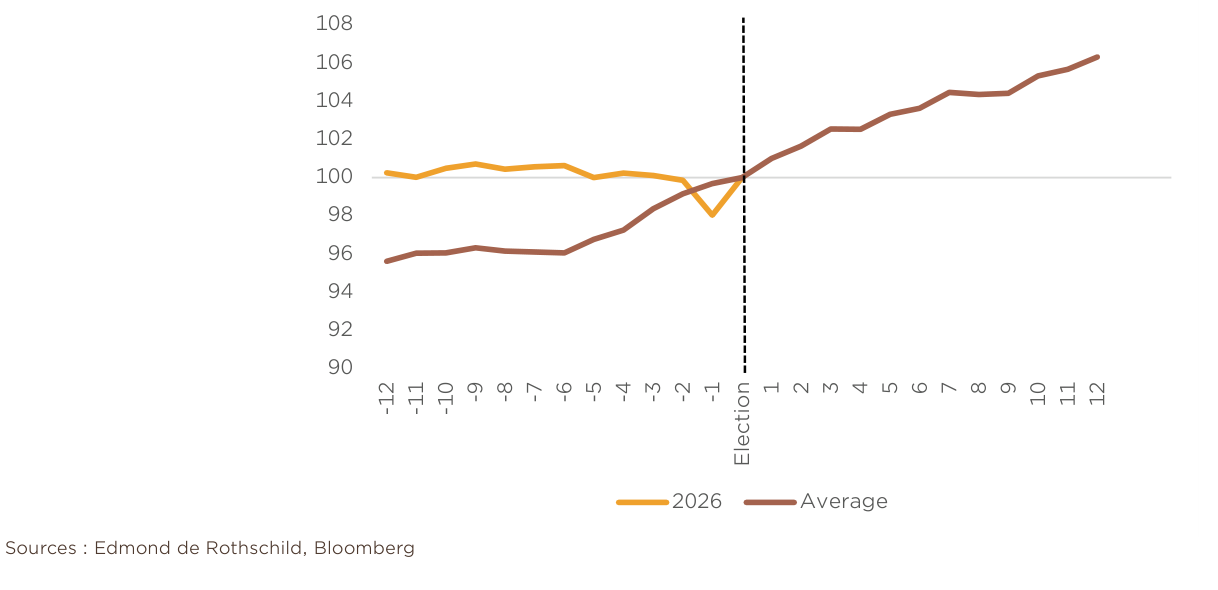
Le marché obligataire suit une logique similaire mais moins marquée, avec historiquement d’abord une baisse des rendements avant l’élection, puis une hausse modérée après, se traduisant par une hausse de l’indice obligataire qui suit les obligations souveraines américaines sur la période.
En 2026, le taux américain à 10 ans est en revanche fortement monté, de plus de 60 points de base depuis le début de l’année, reflétant non seulement une crainte des investisseurs sur la trajectoire des finances publiques mais aussi sur la crédibilité de la politique économique américaine, devenue plus incertaine sous la présidence de Trump. Cette hausse des taux a annulé le rendement des obligations américaines qui affichent une performance négative sur les derniers mois. Cette tendance est à l’opposé de celle observée en moyenne depuis 1970.
Trajectoire de l’indices de l’indice des obligations du Trésor américain autour des neuf cycles de mi-mandat depuis 1970, comparée au cycle 2026.
Le dollar
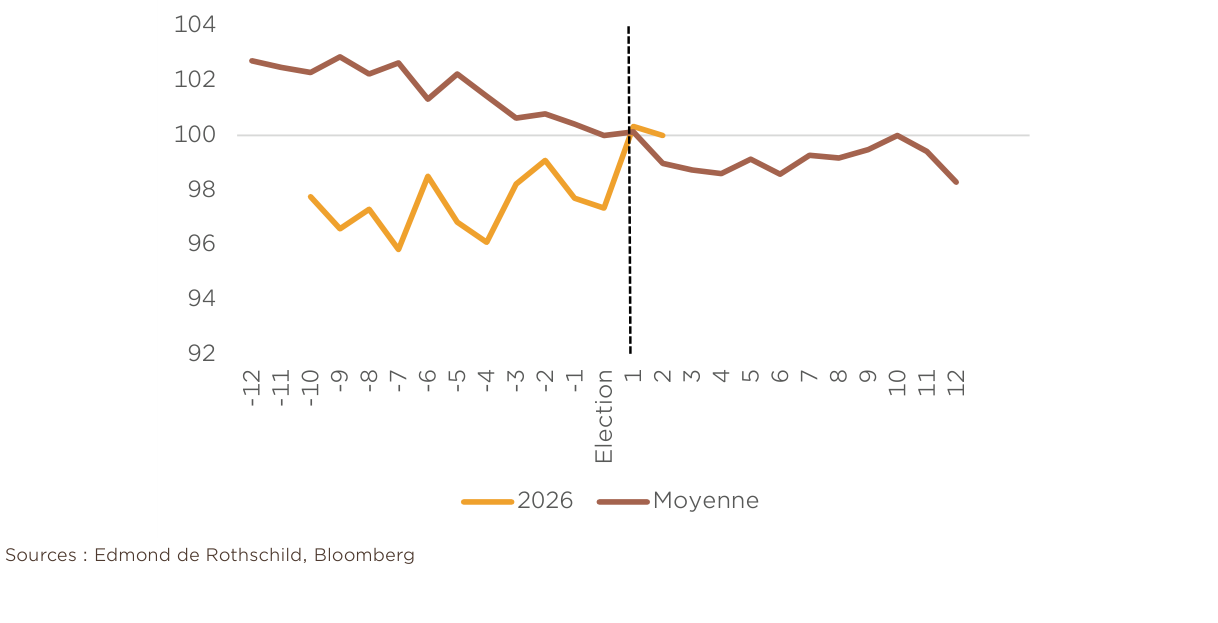
Concernant le dollar, la tendance historique est une baisse à la fois avant et après les élections de mi-mandat. Cependant les variations moyennes restent modérées. En 2026, le dollar s’est plutôt renforcé, notamment avec le changement de discours de la Fed sous Kevin Warsh. Ce contexte de nouveau Président de la Fed relativise la tendance historique à l’affaiblissement du dollar. Les prévisions Edmond de Rothschild mentionnent ainsi une attente de hausse du dollar avec un objectif EUR/USD de 1,13 à 3 mois et 1,11 à 6 mois.
Variation cumulée du Dollar Index autour de neuf cycles de mi-mandat depuis 1970, comparée au cycle 2026
Quelle est notre conviction par rapport à la situation actuelle ?
Le contexte macroéconomique l'emporte généralement sur le résultat électoral dans la détermination des rendements actions. Les plus mauvaises années post-midterms de l'échantillon ont toutes été provoquées par des chocs macroéconomiques exogènes — la crise financière mondiale de 2008, la crise de la dette souveraine européenne de 2011 par exemple — et non par la configuration du Congrès issue des urnes.
Qui plus est, la situation de 2026 est peu comparable à l’histoire, avec des rendements boursiers du S&P 500 excellents liés à la technologie. Représentant près de 40% de la capitalisation du S&P 500, un niveau historiquement élevé, ce secteur est le principal moteur de la performance de l’indice en 2026. La velléité démocrate de limiter les expansions de centres de données constituent le plus grand risque pour le secteur technologique. Ce risque est toutefois à nuancer : ces décisions étant généralement locales et non fédérales, les gouverneurs y jouent un rôle plus important que les représentants de la Chambre et les sénateurs. Qui plus est, il paraît peu probable que les élus démocrates compromettent le développement des infrastructures technologiques américaines, au nom de la transition énergétique ou de la baisse des factures d’électricité des ménages. Ils pourraient au contraire soutenir l’accélération des énergies renouvelables afin de remédier au manque d’énergie.
En outre, la vision des investisseurs sur la technologie est relativement décorrélée du risque politique : le pic de l’engouement sans limite pour l’IA semble derrière nous, quel que soit le parti dominant au Congrès. L’attention se porte désormais sur la monétisation de l’IA, sa rentabilité, et la capacité des sociétés qui investissent à assumer ces charges. Si nous n’anticipons pas de progression significative de la productivité et des bénéfices hors secteur technologique en 2027-28, le marché remettra de plus en plus en question la nécessité pour les hyperscalers de continuer à dépenser autant. Cependant, la forte décote subie par le secteur technologique depuis le début de l’année suggère que le marché anticipe déjà le pic du supercycle des dépenses d’investissement, alors que les estimations de bénéfices continuent de grimper. Ces enjeux se jouent donc davantage à l’échelle locale qu’au Congrès, et le Parti démocrate n’est pas historiquement opposé au secteur de la technologie (l’État américain le plus avancé dans ce domaine étant la Californie, dont les deux tiers des électeurs se déclarent proches des démocrates).
Le financement de l’IA devient un enjeu de plus en plus important. La hausse des taux d’intérêt et la demande croissante en capital de l’IA font grimper le coût de ce dernier ; le retour sur investissement doit donc suivre le rythme. Or, le resserrement des conditions de crédit et le ralentissement potentiel de la croissance plaident en faveur d’une attention accrue portée à la qualité du bilan et d’une allocation des capitaux plus rigoureuse. De ce fait les grands hyperscalers devraient émerger gagnants de cette course à l’IA par rapport aux sociétés plus faibles financièrement, comme les néoclouds. Des dépenses moins importantes du gouvernement fédéral avec un Congrès démocrate pourraient même limiter le déficit et les rendements obligataires, ce qui serait favorable à l’investissement en IA par la dette et in fine profiter au secteur.
Il est donc peu probable que les élections de mi-mandat marquent le pic de la performance du secteur technologique américain. En ligne avec le rendement positif de l’indice, la performance sectorielle après les élections se traduit historiquement par une surperformance des valeurs cycliques. Le secteur technologique, et dans une moindre mesure le secteur industriel, ont ainsi tendance à surperformer après les élections. Celui de l’énergie ne présente pas de tendances marquées, tandis que les secteurs défensifs de la santé et des biens de base sous-performent historiquement après le scrutin.
Un gouvernement divisé se traduit par une moindre activité législative jusqu’à la fin du mandat. En 2026, les négociations sur le plafond de la dette par une Chambre des représentants à majorité démocrate conduiraient à un rééquilibrage des priorités de dépenses pour 2027 et pourraient revêtir une importance capitale si un compromis s’avérait difficile à trouver. À plus long terme, des hausses d’impôts sur les sociétés pourraient être envisagées si cette dynamique se prolongeait jusqu’au cycle électoral de 2028. Le marché actions devrait donc poursuivre sur sa lancée, les perspectives de plus long terme étant moins prévisibles en fonction de la stratégie budgétaire du camp démocrate, de plus en plus influencée par l’aile gauche du parti, ouvertement favorable à une plus grande redistribution et à une plus grande taxation du capital.
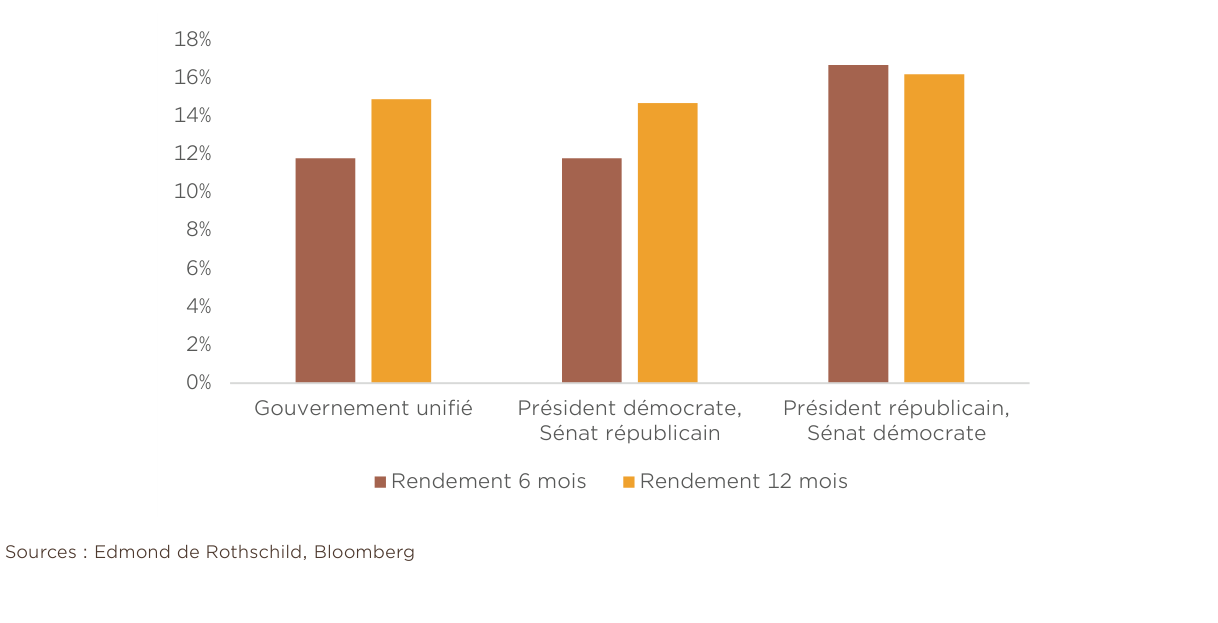
En résumé : nous pensons que les fondamentaux économiques sont suffisamment solides pour maintenir une vue positive sur les marchés actions américains. Si le facteur politique peut être source de volatilité, il ne constitue pas à ce stade un facteur majeur susceptible de faire dérailler la tendance haussière actuelle. Un gouvernement de cohabitation est même jugé positif par les investisseurs : depuis 1950, les marchés boursiers ont enregistré leurs meilleures performances dans un contexte de gouvernement divisé – en particulier avec un président républicain – affichant une hausse de 16,7% au cours des six mois suivant le jour du scrutin, contre 13,2% dans toutes les configurations, comme vu plus tôt.
Nous recommandons néanmoins de diversifier hors de la technologie, dans un contexte marqué par de récents rapports des médias évoquant la volonté de certains démocrates de suspendre temporairement le développement des centres de données. Si les démocrates ne devraient pas in fine freiner le développement des centres de données, les craintes relayées par les médias peuvent engendrer des prises de bénéfices ponctuelles. Notamment, la victoire au Texas du démocrate James Talarico, battant le républicain Ken Paxton qui visait une succession au républicain John Cornyn, risque de marginalement compliquer les projets de construction de centres de données dans l’État, qui selon une étude récente de Baxtel concentre près d’un tiers des chantiers en cours aux Etats-Unis. Ceci a fait légèrement chuter les valeurs exposées aux centres de données à la suite des résultats. Néanmoins, nous conservons une exposition au secteur alors que la correction récente en bourse de la thématique IA semble déjà intégrée une grande partie d’une victoire démocrate, et restons sélectifs au sein du secteur. À l’inverse, la proposition traditionnelle des démocrates d’étendre la couverture sociale grâce au financement de l’impôt a peu figuré dans les programmes de campagne, sauf chez les candidats les plus à gauche, ce qui devrait bénéficier au secteur de la santé.
Performance du S&P 500 après les élections de mi-mandat passées, depuis 1950, en %
Sur le plan obligataire et notamment pour les taux souverains, nous pensons que la modération des attentes de durcissement de la politique monétaire et la potentielle limitation des déficits du nouveau Congrès pourrait soutenir les obligations américaines via un effet de duration positif. Ceci pourrait être contrebalancé par les risques de fermeture du gouvernement fédéral en cas de désaccord budgétaire entre Trump et le Congrès. Dans ce contexte, la volatilité pourrait perdurer. Concernant les obligations d’entreprises, les bilans sont toujours solides mais une sélectivité accrue s’impose alors que le coût du capital sera plus haut pour le financement en 2027 qu’en 2025 et 2026.
AVERTISSEMENT
Ce document à caractère publicitaire a été élaboré par Edmond de Rothschild (Suisse) S.A. (ci-après « Edmond de Rothschild »), sise 18 rue de Hesse, 1204 Genève, Suisse, une banque suisse agréée et réglementée par l’Autorité fédérale de surveillance des marchés financiers (FINMA). Il n’est pas destiné aux personnes qui seraient citoyennes, domiciliées ou résidentes, ou aux entités enregistrées dans un pays ou une juridiction dans lesquels sa distribution, sa publication, sa mise à disposition ou son utilisation seraient contraires aux lois ou règlements en vigueur.
Ce document, qui n’est pas de nature contractuelle, vous est remis à titre d’information uniquement et ne doit pas être considéré comme un conseil en placement personnalisé ni comme une recommandation, incitation ou offre en faveur de l’achat, de la vente ou de la détention de quelque valeur mobilière ou instrument financier que ce soit, ou de la mise en œuvre d’une quelconque stratégie d’investissement. Certains instruments et services, y compris les services de garde, peuvent faire l’objet de restrictions légales ou ne pas être disponibles dans tous les pays sans restriction.
Le présent document s’appuie sur des informations provenant de sources ou de documents externes jugés fiables. Edmond de Rothschild s’efforce de veiller à ce que les informations qu’il contient soient exactes, complètes et d’actualité. Toutefois, l’ensemble des informations et opinions contenues dans ce document sont susceptibles d’être modifiées sans préavis. Aucune garantie n’est fournie quant à l’exhaustivité ou à l’exactitude de ce document.
Les informations contenues dans le présent document n’ont pas été examinées à l’aune de votre situation personnelle ou de vos objectifs ou besoins spécifiques. En outre, le traitement fiscal applicable est différent selon la situation de chacun et peut varier dans le temps. Par conséquent, vous n’êtes pas délié de la nécessité de former votre propre jugement en fonction de vos objectifs spécifiques d’investissement, et de demander un conseil financier, juridique ou fiscal, selon le cas, auprès d’un conseiller professionnel. Ce document ne constitue pas un conseil juridique ou fiscal.
Tout placement comporte des risques, en particulier des risques de fluctuation des cours et des rendements. Les performances et les volatilités passées ne préjugent pas des performances et des volatilités futures et ne sont pas constantes dans le temps. Des risques particuliers sont liés aux investissements à l’étranger, incluant les fluctuations de change, l’instabilité économique et les développements politiques. Il est possible que vous ne récupériez pas l’intégralité du montant investi. Lorsqu’un investissement est libellé dans une devise autre que la devise de présentation, les variations de change peuvent avoir un effet négatif sur la valeur de celui-ci. La liquidité d’un investissement dépend de l’offre et de la demande. Certains produits peuvent ne pas disposer d’un marché secondaire bien établi ou s’avérer difficiles à valoriser dans des conditions extrêmes, ce qui peut se traduire par une volatilité de leur cours et rendre difficile la détermination d’un prix pour la vente de l’actif. Les instruments et stratégies d’investissement mentionnés dans ce document peuvent comporter d’autres risques.
La documentation relative aux instruments financiers mentionnés, le cas échéant, dans ce document (p. ex. prospectus, KID) est disponible sur Internet à l’adresse www.edmond-de-rothschild.com (à la rubrique « Fund center » ou « LSFin »), ou peut être obtenue gratuitement sur demande.
En aucun cas, la responsabilité d’une entité du Groupe Edmond de Rothschild, de ses directeurs et employés, ne saurait être engagée pour des dommages directs ou indirects, pertes, frais, réclamations, indemnisations, ou autres dépenses qui résulteraient de l’utilisation ou de la distribution de ce document ou d’une décision d’investissement, de désinvestissement ou de conservation prise sur la base de ce document.
La reproduction de ce document ou sa distribution à tout tiers, de manière intégrale ou partielle, est interdite sans l’accord écrit préalable d’Edmond de Rothschild (Suisse) S.A. Copyright © EDMOND DE ROTHSCHILD (Suisse) S.A.
- Tous droits réservés.
