
Nathalie Benatia, Senior Market Strategist chez BNP Paribas Asset Management, analyse chaque semaine les marchés et les données macroéconomiques.
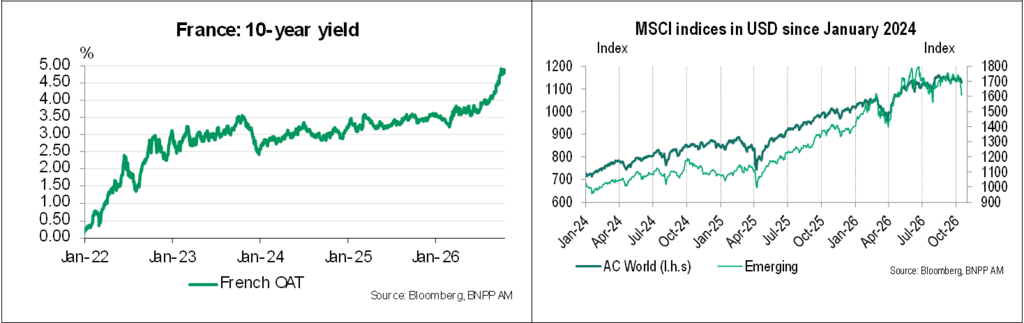
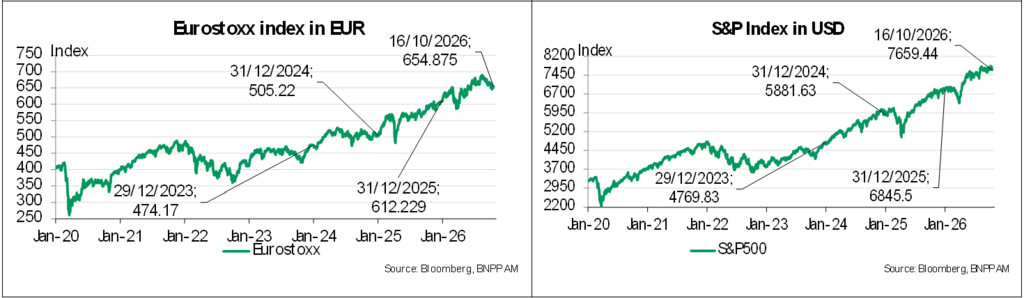
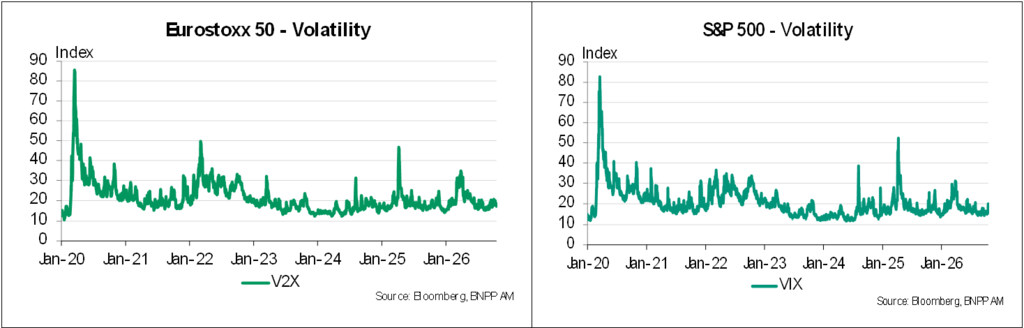
La semaine passée, les variations des marchés actions sont redevenues l’élément moteur des marchés financiers dans leur ensemble. Les difficultés traversées par certaines valeurs technologiques liées aux investissements en Intelligence Artificielle ont entraîné une baisse généralisée des indices boursiers qui a permis une détente des rendements obligataires en fin de semaine. Les doutes autour de l’IA ne sont pas nouveaux : les investisseurs s’interrogent de la rentabilité des énormes investissements et leurs inquiétudes se sont exprimées la semaine passée sur le marché du crédit avec la baisse brutale des titres liés au financement des infrastructures. L’indice MSCI AC World en dollars a perdu 1,6 % en une semaine. L’importance du secteur technologique explique la sous-performance des places émergentes (-5,2 % pour l’indice MSCI Emerging Markets en dollars), du Nikkei 225 au Japon (-5,4 %), et des indices américains (-4,5 % pour le Nasdaq Composite ; -2,0 % pour le S&P 500). En Europe, les indices sont parvenus à progresser (+0,8 % pour l’EuroStoxx).
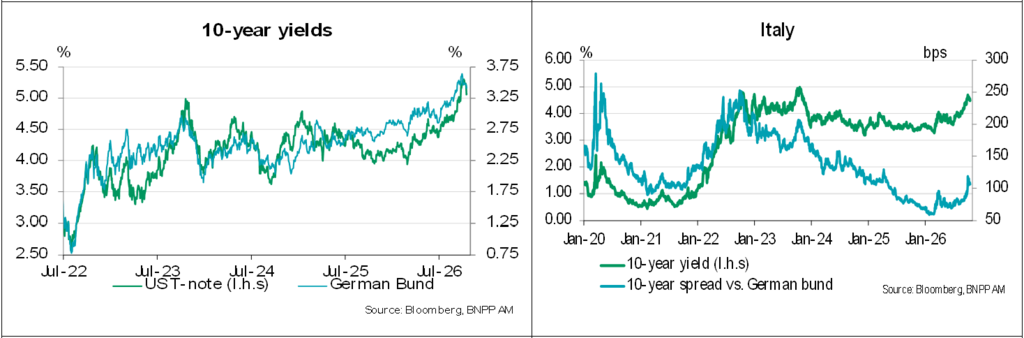
Malgré « l’accord sur le diesel russe » annoncé par Donald Trump, les cours du pétrole sont repartis à la hausse la semaine passée : le baril de Brent a terminé à près de 110 dollars, en hausse hebdomadaire de 4,9 % et au plus haut depuis mai, alors que des attaques contre des navires ont été signalées dans le détroit d’Ormuz et à proximité. Cette recrudescence des attaques iraniennes après un été plus calme a été observée alors que les exportations de pétrole en provenance du golfe Persique avaient retrouvé en septembre leur niveau le plus élevé depuis le début du conflit (environ 15 millions de barils par jour selon des estimations). Ces réactions rappellent que le trafic dans le détroit d’Ormuz reste le principal levier de pressions pour l’Iran.
Ces nouvelles tensions sur les prix de l’énergie n’ont pas empêché la nette détente des rendements obligataires américains tout au long de la courbe : -17pb pour le taux américain à 10 ans à 5,07 % ; -8pb pour le taux à 2 ans à 4,71 %. La détente a été moins marquée sur les taux européens : -6pb pour le rendement du Bund allemand à 10 ans ; -2pb pour le taux à 2 ans à 3,11 %. Les inquiétudes sur la situation budgétaire française sont restées d’actualité mais l’écart de taux à 10 ans avec l’Allemagne s’est toutefois réduit au fil de la semaine pour terminer à 138pb (contre 142pb lundi 12). Les images des tensions sociales au cours du week-end l’ont renvoyé au-dessus de 146pb lundi 19 sans provoquer pour autant de violents dégagements. La nervosité reste toutefois présente comme le montre le passage de la parité EUR/USD sous 1,12 en début de journée. Ce mouvement sur le marché des changes a, par la suite, été corrigé.
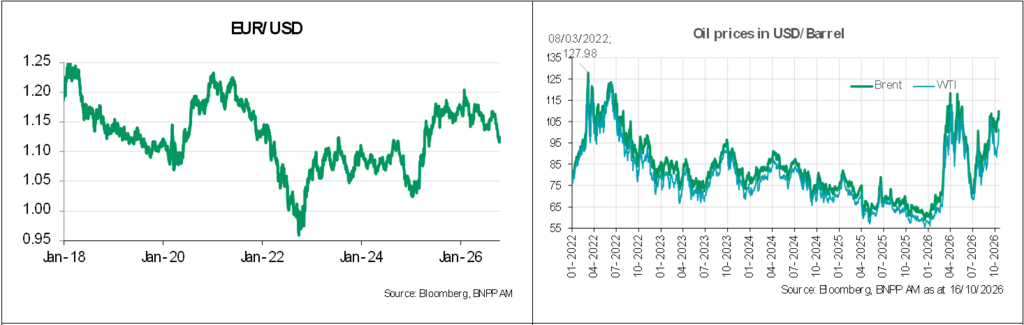
Dans ses dernières Perspectives de l’économie mondiale, le Fonds monétaire international (FMI) constate que l'économie mondiale s'est révélée plus résistante que prévu au choc énergétique qualifié de « sévère » dont « les effets dommageables ont été atténués par l’essor porté par les technologies, les amortisseurs et les mesures d’adaptation ». A ce sujet, la plus grande capacité du secteur privé à faire face aux chocs est mise en avant avec des références explicites faites aux commentaires des entreprises à l’occasion de la présentation des résultats. Le FMI prévoit désormais une croissance mondiale à 3,1 % en 2026 et à 3,4 % en 2027 (contre 3,5 % en 2025). Même si l’inflation mondiale est attendue à 4,7 % en 2026 et 4,1 % en 2027, le Fonds invite les banques centrales à ne pas surréagir aux fluctuations de court terme sauf si les anticipations ou les salaires sont affectés.
Les derniers commentaires de Christine Lagarde semblent répondre à cette suggestion du FMI. La Présidente de la BCE a répété que la hausse de l’inflation est due en grande partie au coût de l’énergie et que les effets de second tour ne se sont pas manifestés. De son côté, Philip Lane a rappelé que la remontée des taux longs constitue un resserrement significatif des conditions financières de la zone euro. Les membres de la Réserve fédérale américaine ont adopté une approche similaire. Les déclarations de Kevin Warsh peuvent difficilement être qualifiées d’agressives et ont accentué le net reflux des attentes d’une remontée des taux directeurs lors de la prochaine réunion de politique monétaire. Une probabilité de 17 % seulement est désormais accordée à une hausse le 28 octobre. Elle était de plus de 50 % il y a un mois.
A surveiller cette semaine.
Les résultats préliminaires dans les grandes économies développées des enquêtes auprès des directeurs des achats (PMI) pour octobre seront publiées vendredi 23. Ils devraient être particulièrement analysés dans la zone euro après les déceptions réservées par les données objectives sur la production industrielle. Le 20 octobre, l’indice ZEW aura fourni des indications sur la perception du climat des affaires en Allemagne par les investisseurs et les analystes financiers. La confiance des consommateurs pour la zone euro sera publiée le 22.
Aux Etats-Unis, le début de la semaine sera marqué par des indications sur le marché de l’immobilier en septembre et il sera intéressant de voir si les taux hypothécaires plus élevés commencent à avoir un effet. La première estimation de la confiance des ménages en octobre mesurée par l’Université du Michigan sera connue le 23.
L’agence de notation Moody’s livrera son verdict sur la note souveraine française vendredi après la clôture des marchés.
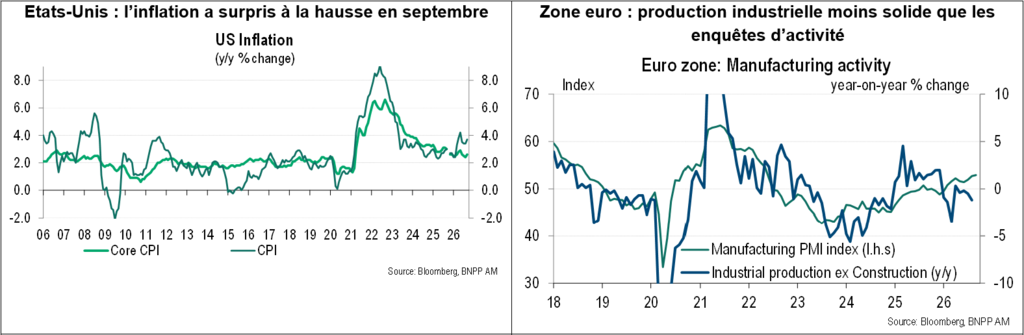
Aux Etats-Unis, l'inflation totale est passée de 3,4 % à 3,7 % en glissement annuel en septembre, au-dessus des attentes, avec des prix de l’énergie en hausse de 20,4 % (+34,2 % pour l’essence). L’accélération a également pu être observée sur l’inflation sous-jacente (de 2,4 % à 2,6 %) en raison de prix plus élevés sur les biens (habillement, produits électroniques) et les services hors alimentaire et énergie. Les prix à la production ont eux aussi accéléré. Ces données laissent envisager une progression de 3,0 % en glissement annuel de l’inflation sous-jacente mesurée par le déflateur des dépenses privées hors alimentaire et énergie (core PCE) pour le quatrième mois consécutif. Ces résultats expliquent sans doute pourquoi plusieurs officiels de la Fed ont tenu à nuancer leurs propos ces derniers jours pour faire comprendre qu’une remontée des taux restait à l’ordre du jour mais ne serait vraisemblablement pas décidée lors de la réunion d’octobre. Les ventes au détail en septembre ont augmenté de 0,8 % par rapport au mois précédent et les résultats d’août ont été revus à la hausse pour ressortir à 1,3 %. Il s’agit de ventes en valeur et la hausse des prix de l’essence explique une partie de la hausse en septembre. En considérant les ventes hors essence, automobiles et matériaux de construction, la hausse en septembre est beaucoup plus modeste (+0,1 %). Toutefois, d’autres éléments semblent favorables, comme la hausse des dépenses dans les restaurants et les bars, et soutiennent l’hypothèse d’une solide progression des dépenses privées au 3e trimestre malgré le recul de la confiance des ménages. L’estimation en temps réel de la croissance du PIB au 3e trimestre fournie par la Fed d’Atlanta ressort à 3,6 % en rythme annualisé.
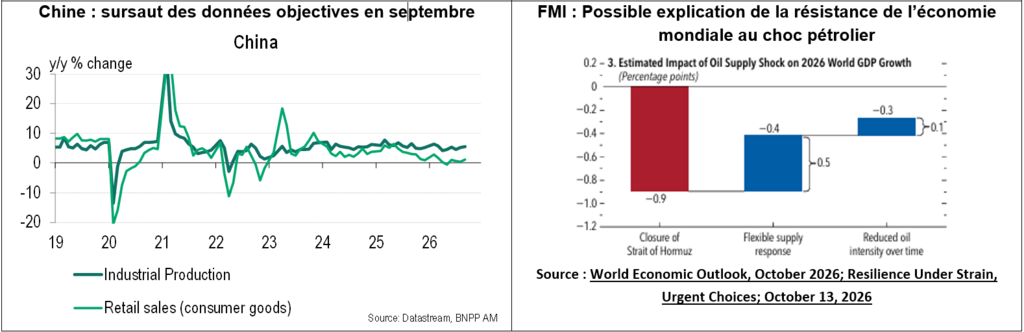
La production industrielle dans la zone euro a connu une troisième baisse mensuelle d’affilée en août alors que les enquêtes d’activité dans le secteur manufacturier sont restées très solides. Les données en Allemagne se sont révélées solides grâce aux pans de l’industrie liés à l’intelligence artificielle (biens d’équipement spécialisés) alors que les résultats en France, Italie et Espagne ont été décevants. Les chiffres définitifs de l’inflation en septembre ont confirmé que les prix des services et des biens hors alimentaires et énergie n’ont pas été jusqu’à présent affectés par le choc énergétique. En revanche, une tendance haussière commence à se dessiner sur les prix des produits alimentaires (notamment les fruits et légumes frais en raison des épisodes caniculaires de l’été).
En Chine, la croissance du PIB du 3e trimestre est ressortie à 4,5 % en glissement annuel (après 4,3 % au 2e trimestre), légèrement au-dessus du consensus. Ces variations correspondent à une progression de 1,2 % entre le 2e et le 3e trimestre, en accélération grâce aux exportations et à la hausse des investissements liés aux infrastructures en intelligence artificielle. Autre élément favorable, les données objectives de production et de consommation en septembre se sont redressées. La production industrielle est en hausse de 5,5 % en glissement annuel (après 5,2 %) et les ventes au détail de 1,1 % (après 0,4 %).
A propos de BNP Paribas Asset Management
BNP Paribas Asset Management, le métier de gestion d'actifs de BNP Paribas, est le troisième gestionnaire d’actifs européen1 ainsi que le premier dans la gestion de l'épargne à long terme en Europe2. Avec plus de 1 700 milliards d'euros d'actifs sous gestion3, l’entreprise propose à ses clients institutionnels, entreprises et investisseurs individuels à travers le monde une large gamme de solutions d’investissement liquides et alternatives, s’appuyant sur un réseau mondial d’experts présents dans 35 pays4.
Notre expertise couvre la gestion obligataire, des stratégies actives à forte conviction et une offre d'ETF en expansion, représentant au total plus de 1 000 milliards d'euros d’actifs sous gestion4. Elle s’appuie également sur une plateforme de gestion alternative figurant parmi les 10 premières au niveau mondial5. Avec plus de 30 ans d'expérience et environ 300 milliards d'euros d’actifs sous gestion, celle-ci couvre les domaines de l'immobilier, des infrastructures, du crédit alternatif et du capital-investissement.
BNPP AM a pour ambition de façonner une nouvelle approche de la gestion d’actifs, tirant parti de l’ampleur de sa plateforme, de ses expertises et d’une vision de long terme. Cette approche vise à créer durablement de la valeur pour ses clients et l'économie.
1Source : IPE 2026 et communication financière des sociétés au 31 décembre 2025.
2Source : classement basé sur les actifs sous gestion (AuM) au 31 décembre 2024 pour les assureurs internes et externes et les fonds de pension externes (AuM globaux pour les gestionnaires d’actifs européens ; AuM européens pour les gestionnaires d’actifs non européens).
3Source : BNPP AM, au 30 juin 2026. Actifs sous gestion incluant les actifs conseillés.
4Source : BNPP AM, au 31 mars 2026. Nombre de pays Joint-Ventures incluses.
5Source : BCG, basé sur des actifs sous gestion au 31 décembre 2024.