
Par Ned Naylor-Leyland, Responsible de la stratégie Gold & Silver chez Jupiter Asset Management
Il est important de distinguer l’or au sein du système financier de l’or en dehors de celui-ci lorsqu’on aborde le sujet des valeurs refuges. Au sein du système financier, le XAU (la version « OTC FX » de l’or) domine la formation des prix et ses fluctuations sont déterminées par l’évolution des anticipations de taux réels. Parallèlement, depuis la crise financière mondiale, les banques centrales ont progressivement transféré leurs réserves des bons du Trésor vers l’or physique.
Par ailleurs, depuis cinq ans, les investisseurs « long-only » opérant au comptant au sein du système financier sont totalement absents des marchés de l’or. Les avoirs en ETF sur or physique sont inférieurs aux niveaux de 2020, alors que le cours de l’or était inférieur à 2 000 $ l’once. Ce manque d’intérêt dans les portefeuilles contraste fortement avec l’activité très soutenue des spéculateurs recourant à l’effet de levier, en particulier depuis 2024.
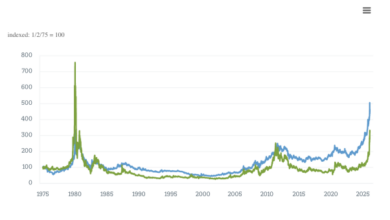
La flambée du cours de l’or, passé de 2 100 à 5 500 dollars, a été alimentée par l’effet de levier, le suivi de tendance et le discours sur la dépréciation monétaire chez les spéculateurs, notamment les hedge funds, les CTA et les traders.
Il n’était donc pas surprenant, cette année, d’observer un désendettement marqué en 2026, accompagné de chocs liés aux anticipations de hausse des taux en deux vagues (Warsh et Iran). Rien de tout cela n’affecte le rôle de l’or en tant que véritable valeur refuge ni son statut réel de monnaie sans risque. La difficulté pour les acteurs des marchés financiers réside dans la prise de conscience du clivage entre les banques centrales (qui considèrent l’or comme un actif sans risque) et le comportement des marchés financiers occidentaux.
Contrairement aux banques centrales, le système financier occidental est confronté à une concurrence forcée entre les actifs sans risque (les bons du Trésor) et la devise locale (le dollar américain). Cela explique l'obsession pour la notion de « cours de l'or », qui n'est bien sûr en réalité que le cours XAU/USD.
La question de savoir ce qui est sans risque et ce qui constitue véritablement une valeur refuge a longtemps été, au mieux, un sujet de discussion marginal, mais lorsque nous dépasserons à nouveau le précédent plus haut de 5 500 $ l'once, nous pensons que ce sujet sortira de l'ombre (où il se trouvait depuis 2024) pour entrer dans la conscience collective, avec toutes sortes d'implications pour les flux et la formation des prix.
Informations importantes
Les informations contenues dans ce commentaire de marché sont destinées uniquement aux membres des médias et ne doivent pas être utilisées par les investisseurs privés ou toute autre personne pour prendre des décisions financières.
Cette communication, y compris les données et opinions qu'elle contient, ne constitue pas une promotion financière au sens de la directive MiFID II. Elle ne constitue en aucun cas une invitation à investir ou un conseil en investissement. Tous les efforts sont faits pour assurer l'exactitude de toute information fournie, mais aucune assurance ou garantie n'est donnée.
Les mouvements du marché et des taux de change peuvent entraîner une baisse ou une hausse de la valeur d'un investissement, et il se peut que vous récupériez moins que votre investissement initial.
Les opinions exprimées sont celles du gestionnaire du fonds au moment de la rédaction, ne sont pas nécessairement celles de Jupiter dans son ensemble et peuvent être sujettes à changement. Ceci est particulièrement vrai pendant les périodes de changement rapide des circonstances du marché.
Émis au Royaume-Uni par Jupiter Asset Management Limited, adresse enregistrée : The Zig Zag Building, 70 Victoria Street, London, SW1E 6SQ est autorisée et réglementée par la Financial Conduct Authority. Emis dans l'UE par Jupiter Asset Management International S.A., adresse enregistrée : 5, Rue Heienhaff, Senningerberg L-1736, Luxembourg qui est autorisée et réglementée par la Commission de Surveillance du Secteur Financier.